

副業をする際、売上や収入に注目しがちですが、実は売上同様に重要なのが経費です。なぜなら経費の金額は所得に影響し、それと連動して税額にも影響するためです。
経費にならないものを経費とするなど間違えた処理をすると、税務署に指摘されることがあります。逆に経費になるものを経費にせず処理すると所得額が多くなり、税金を多く支払うことになってしまいます。
そこで、この記事では、副業の経費の基本的な考え方や適正な会計処理のポイント、注意点を解説します。
この記事で分かること
- 副業の経費は、副業の収入を得るために必要な支出のことである
- 副業の経費は所得と税額に影響する
- 副業の経費になるものとならないものがある
- 副業の経費の会計処理には注意点がある
- 経費の判断、会計処理の疑問点は自己判断せず、専門家や税務署に確認する必要がある
目次
副業の経費
副業の経費とは何か
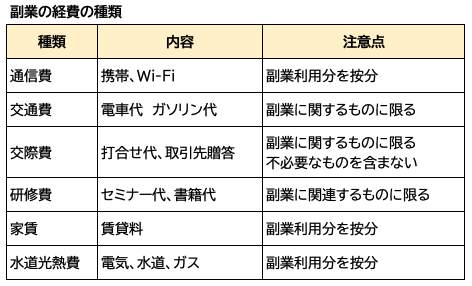
副業の経費は「副業の収入を得るために必要な支出」のことを指します。経費とするためには、客観的に副業の業務との因果関係が証明できる必要があります。代表的な経費は交通費、通信費、外注費、家賃や光熱費の副業業務分などです。
副業の経費計上の影響
副業を行う場合、なぜ経費も重要なのでしょうか?それは、副業の経費は所得と税額に影響するからです。
副業の所得額は「副業の売上−経費」で計算されます。この所得額に応じて決まるのが、確定申告が必要かどうかや、支払うべき税額です。計上する経費が多い程、所得額が減り、納付する税金は少なくなります。反対に、副業を行うために支払った費用を正確に経費計上しないと、納付する税金が多くなってしまいます。そこで、経費にできるかできないかを正確に判断し、適正な会計処理をすることが重要となります。
副業の経費の注意点
副業での支出が経費となるための注意点として、次の2つの条件を満たしていることが必要です。
- 副業の収入を得るための支出であること
- 金額や内容をきちんと説明、証明できること
そのため、証拠になるレシートや書類を保存したり、内容をメモしておいたりすることが大切になります。
また、副業やWワークの収入を給与所得で得ている場合には、副業での支出を経費として計上できない点にも注意してください。
副業の経費範囲
副業の経費になるもの、経費にならないものを判断するポイントを解説します。
副業の経費になるもの
副業の経費として認められる範囲を考えるとき、「〇〇は経費になる」と一概に言い切れません。副業の経費判断は、通信費だから、交通費だからといった分け方ができないところに難しさがあります。
経費として認められるためには、あくまで次の2点が重要です。
- 副業の収入を得るために必要な支出であること
- 金額、内容が常識的な範囲であること
副業の経費にならないもの
①プライベートの支出
私生活で使用している家賃、光熱費、通信費などを副業の経費とすることはできません。副業とプライベートの両方で使用しているものがある場合には、適正な割合で按分する必要があります。
②副業と関係のない支出
副業のジャンルの書籍やセミナー代は適切なものであれば経費になりますが、書籍やセミナーだからと副業に関係のないものまで経費とすることはできません。
③必要以上の支出
副業の取引先と商談時に利用したカフェ代は副業の経費として認められますが、打ち合わせや商談以外の飲み会、家族との外食などは基本的に経費になりません。また副業に関係するカフェ代も、頻度や金額が多すぎるとプライベート使用が疑われる可能性があります。支払ったレシート、領収証を保管しておくこととあわせて、誰とどのように利用したかを記録しておくことが重要です。
副業の種類と経費の範囲
経費として認められる基準は「副業のために必要な支出」であるかどうかだと強調してきました。この考えにもとづき、副業の種類によって経費として認められるものの内容が異なる点にも注意が必要です。
同じサーバ代だとしても、使用状況により副業の経費として認められる場合と認められない場合があります。例えば、ライター業やネットショップ経営などで専用のサーバやドメインを使用している場合は経費として認められやすいですが、副業で利用していると明確に分かりづらい場合、認められないケースもあります。
副業の種類別に認められやすい経費
<ライター系>
・サーバ代・ドメイン代(副業専門)
・パソコン周辺機器代(副業専門)
<物販・ネットショップ・ハンドメイド系>
・仕入れ代・材料費
・梱包資材・送料
<コンサルティング・業務委託>
・交通費(クライアントとの打合せ)
・ツール・ソフトウェア利用料(副業専用)
副業の経費の家事按分
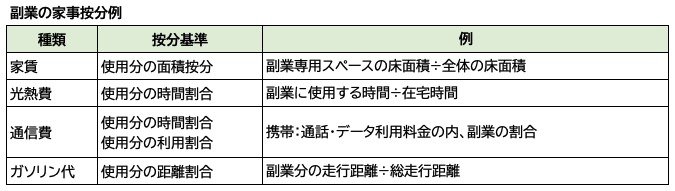
副業の経費を判断する際、副業とプライベートの両方で使っているものについては、副業で使った分だけを必要経費として計上します。これを「家事按分」といいます。
例えば、自宅の家賃や光熱費、携帯電話料金などは、使用面積や使用時間など合理的な基準で按分し、副業に使った割合のみを経費にすることができます。
按分の根拠となる資料を保管しておくこと、自分に都合が良くなるような按分費用の変更をしないことが大事です。
副業経費計上の実務
会計処理の方法
会計処理では確定申告が必要かを判断し、必要な場合には確定申告を行って税金を納付します。
①副業の収入の確定申告が必要な要件とは?
給与、年金以外の所得が「年間20万円以上」となると、確定申告が必要になります。この20万円とは売上ではなく所得の額のことです。
収入と所得は混同しやすいので注意してください。収入は副業での売上や報酬であり、副業で得た全額のことです。それに対して、所得は収入から経費を差し引いた額であり、手元に残る金額のことです。
つまり、所得は、「売上-経費」で求められます。経費の金額によって変わる所得の金額に応じて、確定申告の必要不必要が決まることからも、副業における経費の重要度の高さを理解できます。
②10種類ある所得の種類の中で、副業での所得は何?
所得は給与所得、利子所得など10種類に分類され、所得の種類により課税方法が変わります。課税方法には、総合課税と分離課税の2種類があります。所得の種類により計算方法が変わるため、所得の種類を間違えないようにしましょう。
- 総合課税:給与所得、不動産所得など→対象の所得を合算し、累進課税で計算する
- 分離課税:譲渡所得、特定の配当所得など→他の所得と合算せず、それぞれ定められた税率で計算する
10種類の所得の内、副業での所得は「雑所得」「事業所得」「不動産所得」のどれかに分類されます。
(1)事業所得
事業所得とは、反復・継続・独立して行われている一定規模の事業による所得のことです。農業、漁業、製造業、卸売業、小売業、サービス業、その他の7事業がここでの事業に該当します。
「その他の事業」に不動産の貸付けや山林譲渡は含まれない点に注意が必要です。また、事業規模での株式譲渡による所得や一般株式等の譲渡による所得、先物取引による所得なども、総合課税には含まれません。
事業所得は、収入から必要経費を差し引き、原則的に総合課税となります。
(2)不動産所得
不動産所得とは、所有している土地や、マンション、アパートなどの賃貸収入などの所得のことです。事業所得と同様に家賃収入などで得た金額から必要経費を差し引いて計算し、すべて総合課税となります。
(3)雑所得
雑所得とは、事業所得や不動産所得など9種類の所得のいずれにも該当せず、事業所得と違って継続性がない所得のことです。
事業規模ではなく、ハンドメイド製品などを売って得た収入、原稿料や講演料、公的年金などが雑所得に該当します。必要経費を差し引いて計算し、原則、総合課税となります。
<雑所得の例>
- 公的年金
- 先物取引・仮想通貨などの取引で得た利益
- 原稿料や講演料
- ネットオークションやフリマアプリなどでの売り上げ
③事業所得と雑所得の違いは?
副業の所得を区別する際、事業所得か雑所得のどちらかで悩むことがあります。この2つの所得は性質が違い、税務上の扱いも変わるため注意が必要です。
まず、事業所得と雑所得の区分については、反復継続性、営利性・有償性、独立性などを基準として総合的に判断されます。
事業所得は一般的に事業と見なされる一定以上の規模をもち、反復・継続・独立して行われるものとしています。それに対して、雑所得は年間収入が300万円以下で、本業の収入に比べて割合が低い場合とされます。そのため、「収入300万円」はよく意識される数字です。
事業所得と雑所得の大きな違いは、事業所得は青色申告を選択できますが、雑所得は白色申告でしか確定申告ができないという点です。また、事業所得は損益通算ができますが、雑所得はできないという違いがあります。
事業所得のメリット
- 青色申告特別控除が可能である
- 純損失の繰越しと繰戻しができる
- 少額減価償却資産の特例が利用できる
- 青色事業専従者給与を適用できる
事業所得か雑所得か、どちらになるかで扱いが大きく違うため、間違えないように気を付けましょう。
会計処理時の注意点
副業の会計処理時には経費になるもの、ならないものの判断、所得の種類の他にも注意する点があります。
①書類・記録の保管をすること
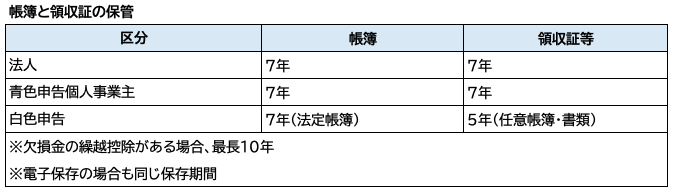
副業で必要なものを購入したり、交通費がかかったりした場合の領収書やレシートは、確定申告時に経費として支出した証拠となるため必ず発行してもらい、きちんと保管しておきましょう。領収書やレシートは一定期間保管することが義務付けられています。
また2022年1月1日に改正され電子帳簿保存法では、電子データ化した領収書などは電子データがあれば、基本的に原本を破棄しても良くなりました。紙で発行された領収書やレシートも、電子帳簿保存法に対応した会計システムを利用すれば、スマホなどで撮影して電子データ化することが可能です。紙で保管する場合、電子で保管する場合、どちらもルールに則り正しく保管しましょう。
②自己判断しないこと
副業の経費になるかならないかの判断は難しい場合があります。自分で調べても不確かな時は、自己判断せずに専門家や税務署に確認しましょう。副業の場合、税理士に顧問契約や会計処理を依頼していることは少ないため、まずは無料の相談サービスを利用することを選択肢に入れるといいでしょう。
- 国税局、税務署の電話相談センター
- 国税庁サイトの「チャットボット」
- 税務署窓口(予約制の場合あり)
- 税理士協会の無料相談
副業を行う目的は、収入を増やしたい、スキルアップをしたい、独立をしたいなどさまざまです。本業や他の仕事がある中で取り組み得た副業の収入を適正な会計処理するために、本記事で紹介した副業の経費についての基本ルールやポイントを参考にしてください。
 関連記事