

パートや在宅ワークで副業を始めると、避けて通れないのが確定申告です。申告方法には「青色申告」と「白色申告」の2つがあり、どちらを選べばいいか迷う方も多いのではないでしょうか。
そこで本記事では、副業を始めた40代女性に向けて、青色申告と白色申告の違いや、自分に合った選び方をわかりやすく整理します。この記事を参考に、自分に合った申告方法について考えていきましょう。
この記事でわかること
- 青色申告と白色申告の違いは、特別控除の有無と記帳の手間にある
- 青色申告ならe-Taxの利用で最大65万円を所得から差し引ける
- 副業の所得が安定して増えてきたら、青色申告のほうが節税につながる
- 青色申告を始めるには、原則として3月15日までに承認申請書の提出が必要
青色申告と白色申告の違いを、副業する40代女性の視点でやさしく解説します。最大65万円の特別控除や記帳の手間、申請期限を比べながら、自分に合った申告方法を選ぶ判断基準がわかります。
目次
- 青色申告と白色申告の違いは特別控除と記帳の手間にある
- 白色申告は事前の申請がいらず記帳もシンプル
- 青色申告は事前の申請と複式簿記が必要になる
- 2014年から白色申告にも記帳と帳簿の保存が義務づけられた
- 青色申告の最大のメリットは最大65万円の特別控除
- 控除額は65万円・55万円・10万円の3段階に分かれる
- e-Taxや電子帳簿保存を使うと控除は最大65万円になる
- 家族への給与や赤字の繰り越しも青色申告の利点
- 副業する40代女性が青色申告と白色申告で迷ったときの判断基準
- 副業の所得が少ないうちは白色申告でも十分なことがある
- 安定して稼ぐようになったら青色申告の節税効果が大きい
- 副業が事業所得か雑所得かに気をつける
- 青色申告を始めるための手続きと申請期限を押さえる
- 青色申告承認申請書は原則3月15日までに提出する
- 開業した年は開業日から2か月以内に申請する
- 会計ソフトを使えば複式簿記の負担は軽くなる
- 青色申告と白色申告の違いを理解して自分に合った方法を選ぼう
青色申告と白色申告の違いは特別控除と記帳の手間にある
確定申告には、青色申告と白色申告の2種類があります。大きな違いは、節税につながる特別控除があるかどうかと、毎日の記帳にかかる手間です。どちらでも確定申告そのものはできますが、受けられる節税の効果には差があります。まずは2つの申告方法の全体像を確認していきましょう。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の 申請 |
必要 (青色申告承認申請書) |
不要 |
| 記帳の 方法 |
複式簿記が基本 | 簡易な記帳でも可 |
| 特別控除 | 最大65万円 | なし |
| 家族への 給与 |
届け出た範囲で 全額を経費にできる |
上限あり (配偶者86万円・その他50万円) |
| 赤字の 繰り越し |
翌年以後3年間できる | 原則できない |
白色申告は事前の申請がいらず記帳もシンプル
白色申告は、特別な手続きをしなくても利用できる申告方法です。青色申告のような事前の届け出は必要なく、確定申告の時期に申告するだけで済みます。
帳簿も、一つひとつの取引を細かく分けて記録するのではなく、日々の合計金額をまとめて書く簡易的な方法が認められています。副業を始めたばかりで取引が少ない方にとっては、負担の軽い方法といえるでしょう。
一方で白色申告には、青色申告のような特別控除がありません。節税の面では青色申告に見劣りするため、手軽さと節税効果のどちらを優先するかが選ぶ際のポイントになります。
青色申告は事前の申請と複式簿記が必要になる
青色申告を利用するには、事前に税務署へ「青色申告承認申請書」を提出する必要があります。また、作成する帳簿は、一つの取引を複数の科目に分けて記録する複式簿記が基本です。
白色申告に比べると手間はかかりますが、そのぶん大きな控除や特典が用意されています。なお、青色申告の対象になるのは、事業所得・不動産所得・山林所得のいずれかがある方です。副業であっても、これらの所得に当てはまれば青色申告を選べます。
2014年から白色申告にも記帳と帳簿の保存が義務づけられた
以前は、所得が一定額以下の白色申告者には記帳の義務がありませんでした。しかし2014年からは、事業所得などがある方に記帳と帳簿の保存が義務づけられています。
保存期間は、帳簿が原則5年から7年、請求書や領収書などの書類は5年です。「白色申告だから帳簿はいらない」という考えは、今は通用しない点に注意しましょう。
青色申告の最大のメリットは最大65万円の特別控除
青色申告を選ぶいちばんの理由は、所得から直接差し引ける青色申告特別控除です。控除額は、記帳の方法や申告のやり方によって、65万円・55万円・10万円の3段階に分かれます。控除が大きいほど課税対象になる所得が減るため、納める税金を抑えられます。
| 控除額 | おもな要件 | 必要な記帳 |
|---|---|---|
| 10万円 | 55万円・65万円の要件に あてはまらない場合 |
簡易な記帳でよい |
| 55万円 | 複式簿記で記帳し、貸借対照表などを 申告期限までに提出 |
複式簿記 |
| 65万円 | 55万円の要件に加えて e-Taxによる確定申告の提出、 もしくは電子帳簿保存を行う |
複式簿記+電子化 |
控除額は65万円・55万円・10万円の3段階に分かれる
もっとも手軽なのが10万円の控除で、簡易的な記帳でも受けられます。55万円の控除を受けるには、複式簿記で記帳したうえで、貸借対照表と損益計算書を確定申告書に添付しなければなりません。さらに、これらを申告期限までに提出することも条件になります。
副業の規模が大きくなるほど、控除額の差が手取りに与える影響も大きくなります。たとえば所得税と住民税を合わせた負担率が15%ほどの方の場合、65万円の控除があれば、納める税金をおよそ10万円減らせる計算になります。実際の節税額は所得や適用される税率によって変わりますが、控除の大きさが家計に与える効果は決して小さくありません。
e-Taxや電子帳簿保存を使うと控除は最大65万円になる
最大の65万円控除を受けるには、55万円の要件に加えて、もう一つの条件を満たす必要があります。それは、e-Taxで電子申告をするか、一定の要件を満たす電子帳簿保存を行うことです。e-Taxを利用するには、マイナンバーカードと対応するスマートフォンやパソコンがあると便利です。
近ごろは自宅のパソコンやスマートフォンからe-Taxで申告できるようになり、以前より手続きが手軽になりました。同じ手間でも、紙ではなく電子で申告するだけで10万円多く控除できるため、積極的に利用していきましょう。
なお、税制改正により、2027年分(令和9年分)の所得税からは控除額が引き上げられます。e-Taxで申告すると65万円、一定の要件を満たす電子帳簿を保存すると最大75万円が控除できるようになります。
家族への給与や赤字の繰り越しも青色申告の利点
青色申告のメリットは、特別控除だけではありません。生計を共にする15歳以上の家族に払う給与を、届け出た範囲で必要経費にできる「青色事業専従者給与」もその一つです。
白色申告にも事業専従者控除はありますが、配偶者は最大86万円、その他の親族は1人につき最大50万円が上限です。さらに青色申告では、赤字が出た年の損失を翌年以後3年間繰り越せるため、開業初期の備えにもなります。白色申告では、原則としてこの赤字の繰り越しはできないようになっています。
副業する40代女性が青色申告と白色申告で迷ったときの判断基準
青色申告と白色申告のどちらが得かは、副業所得の規模と、副業を続けていく意思によって変わります。所得がまだ小さいうちは白色申告で十分な場合もあり、必ずしも青色申告が正解とは限りません。一方で、開業して間もない赤字が出やすい時期は、損失を翌年以後3年間繰り越せる青色申告が向いています。一つ注意したいのは、青色申告特別控除を使えるのが事業所得・不動産所得・山林所得に限られる点です。判断の目安を図3にまとめました。
| 副業の状況 | 向いている申告 | 理由 |
|---|---|---|
| 始めたばかり・ 所得が少ない |
白色申告 | 手間が軽く、確定申告に慣れやすい |
| 所得が安定して 増えてきた |
青色申告 | 最大65万円控除で節税効果が大きい |
| 赤字が出やすい 開業初期 |
青色申告 | 損失を翌年以後3年間繰り越せる |
| 収入が 雑所得に当たる |
白色申告 | 青色申告特別控除は使えない |
副業の所得が少ないうちは白色申告でも十分なことがある
副業を始めたばかりで所得がまだ少ない時期は、白色申告の手軽さが向いています。記帳の負担が軽く、事前の申請もいらないため、まずは確定申告そのものに慣れることができます。
所得が小さければ、青色申告特別控除を使っても減らせる税額は限られます。手間と節税効果のバランスを見て、白色申告から始めるのも一つの考え方です。
安定して稼ぐようになったら青色申告の節税効果が大きい
副業の所得が安定して増えてきたら、青色申告への切り替えを検討しましょう。所得が増えるほど、最大65万円の控除によって減らせる税額も大きくなるからです。
たとえば会計ソフトを使えば複式簿記の負担も抑えられ、手間に見合うだけの効果が期待できます。長く続けて収入の柱に育てたい副業ほど、青色申告が向いているといえるでしょう。
副業が事業所得か雑所得かに気をつける
青色申告を考えるうえで欠かせないのが、副業が事業所得と雑所得のどちらに当たるかという点です。帳簿を記録して保存していれば、事業としての継続性が認められやすくなります。おおまかな目安は、その副業を継続して行い、利益を得ようと取り組んでいるかどうかです。
反対に帳簿がない場合は、収入金額が300万円以下だと雑所得とされることが多くなります。雑所得に区分されると青色申告のメリットは受けられないため、迷うときは税務署や税理士に相談すると確実です。
青色申告を始めるための手続きと申請期限を押さえる
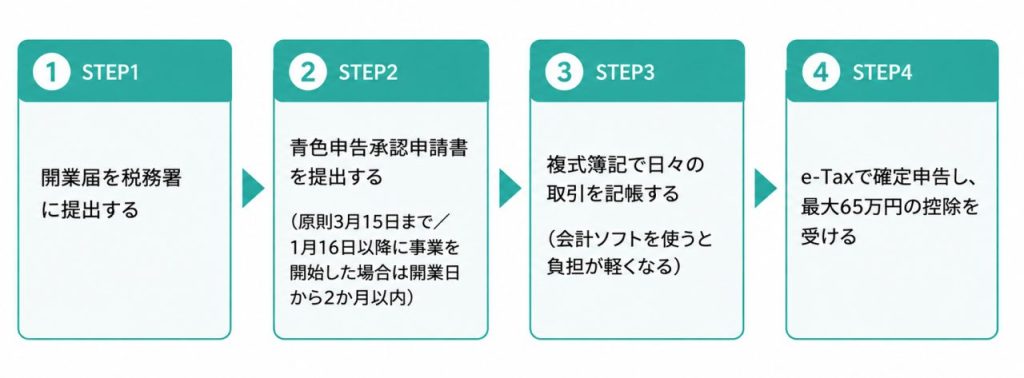
青色申告は、利用すると決めたら期限内に申請することが必要です。申請が遅れると、その年は青色申告ができず、白色申告で確定申告することになります。手続き自体は難しくなく、提出する書類もシンプルです。始めるまでの流れを図4で確認しておきましょう。
図4 青色申告を始めるまでの流れ
青色申告承認申請書は原則3月15日までに提出する
すでに事業を行っている方が青色申告に切り替える場合、申請には期限があります。青色申告を受けたい年の3月15日までに、青色申告承認申請書を提出しなければなりません。
たとえば2027年分から青色申告をしたい場合は、2027年3月15日までの提出が必要です。提出先は、自分の住んでいる地域を管轄する税務署で、窓口のほか郵送やe-Taxでも提出可能です。
開業した年は開業日から2か月以内に申請する
その年に新しく事業を始めた方は、申請期限の扱いが少し変わります。1月16日以後に開業した場合は、開業日から2か月以内に申請書を出す必要があります。
開業届と青色申告承認申請書は同時に提出できるため、忘れずにまとめて手続きしましょう。開業のタイミングで申請しておけば、初年度から青色申告のメリットを受けられます。
会計ソフトを使えば複式簿記の負担は軽くなる
青色申告でつまずきやすいのが、複式簿記での記帳です。近ごろは、銀行口座やクレジットカードと連携できる会計ソフトが広く使われています。多くの会計ソフトは確定申告の書類づくりまで対応しており、e-Taxとの連携が可能なものもあります。
日々の取引を自動で取り込み、必要な帳簿を作れるため、簿記の知識が少なくても続けやすくなりました。それでも不安が残るときは、税理士や税務署の相談窓口を利用することが確実です。
青色申告と白色申告の違いを理解して自分に合った方法を選ぼう
ここまで、青色申告と白色申告の違いや、副業する40代女性に向けた選び方を見てきました。白色申告は手軽に始められ、青色申告は手間がかかるぶん、最大65万円の控除といった大きな節税につながります。
大切なのは、それぞれの違いを理解したうえで、自分の状況に合った申告方法を選ぶことです。副業を始めたばかりで所得が小さい時期は、白色申告で確定申告に慣れるのも一つの方法でしょう。
所得が安定して増えてきたら、青色申告に切り替えることで、手元に残るお金を増やしやすくなります。切り替えるときは、原則として3月15日までという申請期限を忘れないようにしましょう。
これまで家計管理をしてきた経験は、数字と向き合う確定申告でもきっと活きてきます。まずは2つの申告方法の違いをしっかり理解し、自分に合ったやり方を選んで、無理なく副業の一歩を踏み出してみてください。
 関連記事