

50代で住宅ローンが残っていると、金利上昇を受けて「繰り上げ返済を急いだほうがいいのでは」と考える人もいるでしょう。しかし、50代は老後資金を本格的に準備したい時期でもあります。この記事では、繰り上げ返済のメリットと注意点を整理し、手元資金や老後資金とのバランスから判断する方法を解説します。
この記事でわかること
- 50代の住宅ローンは、完済予定年齢や手元資金、退職後の収支を確認して判断する
- 繰り上げ返済は利息を減らせるが、自由に使える手元資金も減る
- 繰り上げ返済の前に、生活予備資金や老後資金、住宅ローン控除、団信を確認する
- 50代は、住宅ローン・手元資金・老後資金のバランスを考えることが大切
目次
- 50代は住宅ローンと老後資金を同時に考える時期
- 金利上昇で50代の住宅ローン返済はどう変わる?
- 変動金利は金利上昇の影響を受ける
- 繰り上げ返済で利息負担を減らせる
- 50代は住宅ローンの繰り上げ返済を急がないほうがいい場合もある
- 繰り上げ返済すると手元資金が減る
- 老後資金として運用する選択肢もある
- 住宅ローン控除と団信の保障内容も確認する
- 50代は住宅ローンの繰り上げ返済を急がないほうがいい場合もある
- 住宅ローンは完済予定年齢まで確認する
- 手元資金は使う時期ごとに分ける
- 老後資金は退職後の収支から考える
- 3つのお金を確認して余裕資金の使い道を決める
- 教育費の終わりが見えてきた50代は老後までのお金を見直そう
50代は住宅ローンと老後資金を同時に考える時期
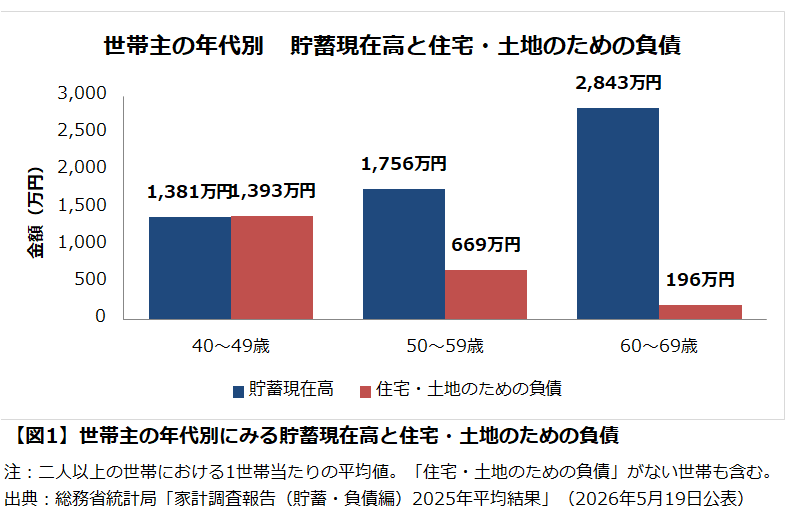
教育費の終わりが見えてくると、家計に少し余裕が生まれることがあります。その余裕を住宅ローンの繰り上げ返済に回し、退職までにできるだけローン残高を減らしたいと考える人もいるでしょう。総務省の「家計調査報告(貯蓄・負債編)2025年平均結果(2026年5月)」によると、二人以上の世帯のうち、世帯主が50~59歳の世帯では、貯蓄現在高が平均1,756万円、負債現在高が平均743万円でした。50代でも、貯蓄を持ちながら負債を返済している世帯があることがわかります。
ただし、この統計には住宅ローンを利用していない世帯も含まれ、負債現在高には住宅ローン以外の負債も含まれます。そのため、平均額だけを見て、繰り上げ返済に回せるお金が十分にあるとは判断できません。たとえば、教育費に使っていたお金をすべて繰り上げ返済に回すと、老後資金や急な支出に備える手元資金が不足する可能性があります。
金利上昇で50代の住宅ローン返済はどう変わる?
変動金利は金利上昇の影響を受ける
日本銀行は2026年7月31日、政策金利を1.0%程度に据え置きました。政策金利が上がると、金融機関が住宅ローンの変動金利を引き上げる可能性があります。
一方、元利均等返済の変動金利には、返済額を5年間変えない「5年ルール」や、見直し後の返済額を従来の125%以内に抑える「125%ルール」を設けている商品もあります。ただし、これらのルールはすべての住宅ローンに適用されるわけではありません。(出典:住宅金融支援機構「2024年度住宅ローン貸出動向調査結果(2025年2月)」)
返済額が変わらない場合でも、利息の割合が増えて元金の減り方が遅くなることがあります。50代は退職までの期間が限られています。金利が上がったときは毎月返済額だけでなく、現在の適用金利やローン残高、完済予定年齢も確認しましょう。
繰り上げ返済で利息負担を減らせる
繰り上げ返済とは、毎月の返済とは別に、住宅ローンの元金の一部または全部を返済する方法です。元金が減るため、その後に支払う利息を抑えられます。一部繰り上げ返済には、毎月返済額を変えずに返済期間を短くする「期間短縮型」と、返済期間を変えずに毎月返済額を減らす「返済額軽減型」があります。
たとえば、55歳で住宅ローン残高が1,000万円、適用金利が年1.5%、残りの返済期間が10年の場合を考えてみましょう。100万円を期間短縮型で繰り上げ返済すると、試算上は返済期間が約1年短くなり、支払利息を約15万円減らせます。
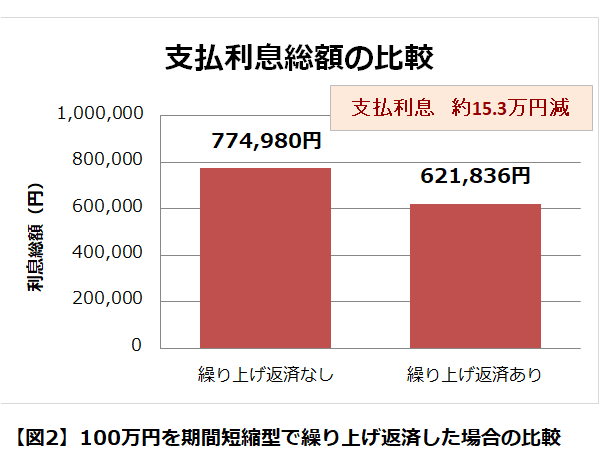
※元利均等返済、適用金利年1.5%が返済終了まで変わらないものとし、ボーナス返済と繰り上げ返済手数料は考慮せず試算しています。金額は概算です。
50代で期間短縮型を利用すると、完済時期が早まり、退職前に完済できる可能性があります。返済額軽減型を利用すると、返済期間は変わりませんが、毎月の返済負担を抑えられます。いずれも、生活予備資金や今後使う予定のお金を残し、老後資金の準備に支障が出ない範囲で検討しましょう。
50代は住宅ローンの繰り上げ返済を急がないほうがいい場合もある
繰り上げ返済すると手元資金が減る
繰り上げ返済をすると住宅ローンの元金を減らせますが、そのお金は原則として自由に使える手元資金には戻せません。50代では、老後資金に加えて、住宅の修繕や車の買い替え、医療費などが必要になることもあります。子どもの教育費が残っている場合は、その資金も確保しておかなければなりません。利息を減らすことだけを優先し、預貯金の多くを返済に回すのは慎重に考える必要があります。
総務省の「消費者物価指数(2026年7月分、2026年8月21日公表)」によると、総合指数は前年同月より1.9%上昇しました。今後の物価を予測することはできませんが、物価が上がれば、同じ生活を続けるために必要なお金が増える可能性があります。繰り上げ返済を考えるときは、返済後にいくら残るかを確認しましょう。急な支出にも対応できる手元資金を残すことが大切です。
老後資金として運用する選択肢もある
余裕資金を繰り上げ返済に使わず、老後資金として運用する方法もあります。住宅ローンの適用金利を上回る利回りで運用できれば、資産を増やせる可能性があります。ただし、繰り上げ返済による利息の軽減額は一定の条件で計算できますが、運用による利益は確定していません。先ほどと同じ条件で100万円を繰り上げ返済すると、減らせる利息は約15万円です。
100万円を年3%の複利で10年間運用できたと仮定すると、運用後の金額は約134万円、運用益は約34万円になります。ただし、この二つの金額だけで、どちらが有利かを判断することはできません。
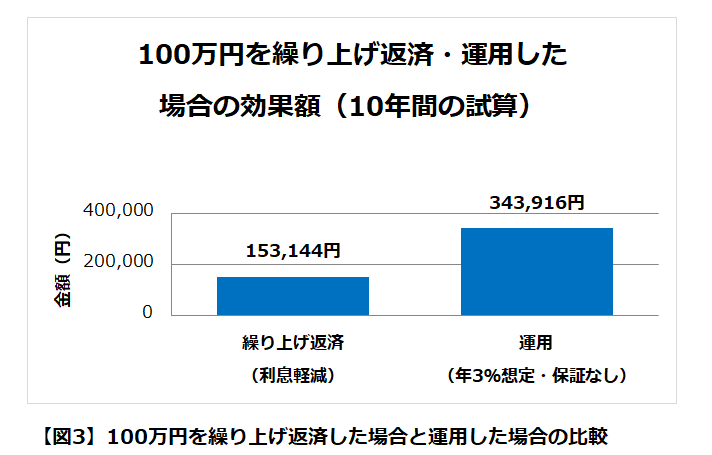
※繰り上げ返済は、住宅ローン残高1,000万円、残りの返済期間10年、元利均等返済、金利年1.5%が返済終了まで変わらないものとして試算しています。運用は、100万円を年3%の複利で10年間運用できたと仮定した計算で、手数料や税金は考慮していません。
年3%は計算上の想定であり、将来の運用成果を保証するものではありません。投資には値動きがあり、老後資金が必要になった時点で元本割れしている可能性もあります。50代では、金利と想定利回りだけでなく、老後までの運用できる期間や、価格が下がっても運用を続けられるかを確認する必要があります。
住宅ローン控除と団信の保障内容も確認する
住宅ローン控除を受けている場合は、繰り上げ返済による影響を確認しましょう。控除額は住宅ローンの年末残高などをもとに計算されるため、繰り上げ返済で残高が減ると、控除額も少なくなる場合があります。期間短縮型の繰り上げ返済により、最初の返済月から変更後の最終返済月までの期間が10年未満になると、それ以降は原則として住宅ローン控除を受けられません。
適用される制度や控除期間は入居時期などによって異なります。繰り上げ返済をする前に、自分の控除額と残りの適用期間を確認しましょう。団体信用生命保険(団信)の保障内容も確認が必要です。団信は、加入者が死亡した場合や所定の高度障害状態などになった場合に、保険金によって残りの住宅ローンが返済される仕組みです。3大疾病保障付きの団信では、がんなどで契約上の条件を満たすと、住宅ローン残高の一部または全部が返済される場合があります。
なお、団信の保障条件は契約によって異なり、病気と診断されただけで住宅ローンが全額返済されるとは限りません。住宅ローンを残せば、利息の支払いも続きます。団信だけで判断せず、減らせる利息、返済後に残る預貯金、ほかの生命保険の保障内容も確認することが大切です。
病気の治療中は、医療費だけでなく、収入の減少や日々の生活費にも備える必要があります。団信によって住宅ローンが返済されれば、繰り上げ返済をせずに残していた預貯金を、治療中の生活費などに使えます。繰り上げ返済に使ったお金は、必要になっても手元には戻りません。50代で繰り上げ返済を考えるときは、病気になったときに使える現金まで減らしてよいかも考えましょう。
50代の住宅ローンは3つのお金を確認して判断しよう
50代は、教育費の終わりが見え始め、退職までに老後資金を本格的に積み上げたい時期です。変動金利の上昇によって毎月返済額が増えると、老後資金に回せるお金が減り、日々の家計にも負担がかかります。余裕資金を繰り上げ返済と老後資金にどう配分するかは、金利だけでは決められません。「住宅ローン」「手元資金」「老後資金」の3つに分けて、現在の家計を確認しましょう。
住宅ローンは完済予定年齢まで確認する
まずは、住宅ローンの返済予定表や金融機関のWebサイトなどで、現在の残高、適用金利、金利タイプ、残りの返済期間を確認します。適用金利は、借り入れた当初の金利ではなく、現在の返済に適用されている金利を調べましょう。現在の返済を続けた場合に、何歳で完済するのかも重要です。退職後まで返済が続く場合は、公的年金などの収入から毎月返済額を支払えるかを確認する必要があります。
完済予定年齢が高くても、すぐに繰り上げ返済が必要とは限りません。住宅ローン残高が少なく、退職後も無理なく返済できる場合もあります。残高と毎月返済額、退職後の収入を合わせて判断しましょう。
手元資金は使う時期ごとに分ける
ここでいう手元資金とは、普通預金や定期預金など、必要なときに使える預貯金です。預貯金の全額を繰り上げ返済に使えるわけではありません。まずは、収入の減少や急な支出に備える生活予備資金を確保します。住宅の修繕費や車の買い替え、医療費、残っている教育費など、数年以内に使う予定のお金も取り分けておきましょう。
退職後の生活費を補うために、預貯金で残しておきたい老後資金も必要です。これらを差し引いた金額が、繰り上げ返済や老後資金としての運用を検討できる余裕資金です。
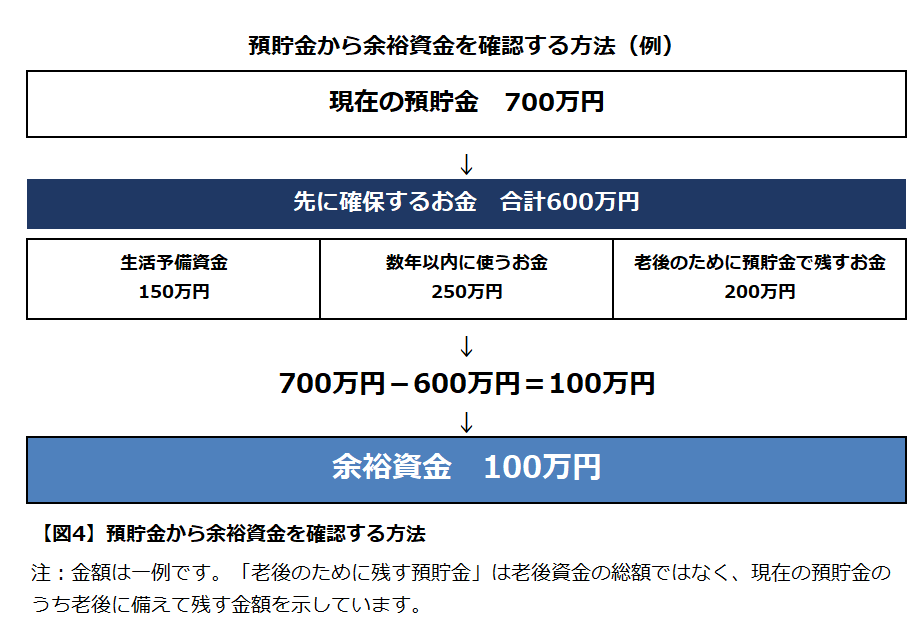
たとえば、預貯金700万円から、生活予備資金150万円、数年以内に使うお金250万円、老後のために残すお金200万円を差し引くと、余裕資金は100万円です。この100万円をすべて繰り上げ返済に使う必要はありません。繰り上げ返済と老後資金としての運用に振り分けるほか、預貯金のまま残す方法もあります。使う時期と目的を整理し、余裕資金として使える金額を確認しましょう。
老後資金は退職後の収支から考える
老後資金が足りるかは、預貯金の金額だけでは判断できません。ねんきん定期便やねんきんネットで公的年金の見込額を確認し、住宅ローンを含む毎月の支出と比べます。たとえば、退職後の収入が月18万円、住宅ローンを含む支出が月21万円なら、毎月3万円の不足です。住宅ローンの完済まで5年ある場合、この期間の不足額は単純計算で180万円になります。
住宅ローンの完済後も生活費が収入を上回る場合は、その後の不足額も老後資金に加えます。住宅の修繕費や医療費など、毎月の生活費以外に必要なお金も見込んでおきましょう。退職後の不足額を預貯金や退職金で補えるなら、住宅ローンが残っていても、繰り上げ返済を急ぐ必要はありません。毎月返済額が家計の負担になる場合は、返済額軽減型の繰り上げ返済も検討できます。
3つのお金を確認して余裕資金の使い道を決める
住宅ローンの残高や完済予定年齢、手元に残すお金、老後資金を確認したうえで、余裕資金の使い道を決めます。繰り上げ返済は、生活予備資金や今後使う予定のお金を確保し、公的年金や退職金を含めて、退職後に必要なお金を準備できる場合に検討しましょう。
退職後の返済が家計の負担になると見込まれても、繰り上げ返済によって手元資金や老後資金が不足するなら、慎重な判断が必要です。反対に、余裕資金があれば、繰り上げ返済と老後資金に振り分けることもできます。金利や預貯金残高、今後見込める収入が変わったときは、配分を見直す方法もあります。
教育費の終わりが見えてきた50代は老後までのお金を見直そう
教育費の負担が軽くなる見通しが立ったら、これまで教育費に充てていたお金の使い道を見直す時期です。繰り上げ返済をすれば住宅ローンを減らせますが、その分、必要なときに使える手元資金も減ります。これから何年働き、どのくらいの収入を得られるかもポイントです。住宅ローンを減らすことだけを急がず、今の生活と老後の両方を守れるバランスを考えることが大切です。
まずは、公的年金など退職後の収入を確認し、住宅ローンを含む支出と比べてみましょう。将来の収支を数字で確認すると、今、何にお金を振り分けるべきか、優先順位が見えやすくなります。焦って答えを出さず、これからの暮らしに必要なお金を一つずつ整理することから始めてみましょう。
 関連記事