

毎月1万円の保険料でも、10年間払い続けると単純計算で120万円になります。保険料が家計の負担になり、生命保険を断捨離しても大丈夫なのか迷う人は少なくありません。
迷ったときに、保険料をただ減らすのではなく、公的保障や貯蓄、家族構成、働き方に合わせて見直すことが大切です。この記事では、生命保険を見直す順番と、残す保障・減らせる保障の考え方を解説します。
この記事でわかること
- 50代の3~4割が貯金ゼロで老後不安が大きい
- 毎月1万円の保険料でも10年間では120万円になるため、生命保険の断捨離は毎月の支出を見直すきっかけになる
- 民間保険を見直す前に、公的医療保険や年金などで備えられる範囲を確認すると、残す保障を判断しやすくなる
- 必要保障額は、将来の支出見込額から収入見込額を差し引くと、保険で備えたい不足分を整理しやすい
- 解約だけで判断せず、保険金額の減額や特約の解約も含めて見直すと、必要な保障を残しながら毎月の保険料を見直しやすい
目次
- 生命保険の断捨離は「やめる」より「今に合わせて整える」こと
- 生命保険の断捨離が必要になりやすいタイミング
- 断捨離の目的は保険料を下げることだけではない
- 生命保険の断捨離の前に公的保障と貯蓄を確認する
- 民間保険は公的保険を補うものとして考える
- 貯蓄で対応できる支出と保険で備える支出を分ける
- 生命保険の断捨離は必要保障額を見て判断する
- 必要保障額は「支出見込額-収入見込額」で考える
- 子どもの独立後は死亡保障を減らせる場合がある
- 生命保険の断捨離の進め方は契約の棚卸しから始める
- 保険証券を集めて加入内容を一覧にする
- 解約だけでなく減額や特約解約も選択肢にする
- 生命保険の断捨離で後悔しないための注意点
- 解約前に新しい保障へ入れるか確認する
- 貯蓄型保険や古い契約は条件を確認してから判断する
- 生命保険の断捨離はこれからの暮らしに必要な保障を残すこと
生命保険の断捨離は「やめる」より「今に合わせて整える」こと
生命保険の断捨離が必要になりやすいタイミング
毎月の保険料の見直しを始めるきっかけはさまざまです。特に40代〜60代は、家族構成や働き方が変わりやすい時期です。子どもの独立、住宅ローンの残高の変化、働き方の見直し、親の介護、自分の老後資金づくりなどにより、必要な保障は少しずつ変わります。若いころに入った保険をそのままにしていると、負担感が大きいだけでなく、今の暮らしに合わない保障が残っているかもしれません。
たとえば、毎月1万円の保険料は、1年で12万円、10年間で120万円です。必要な保障であれば意味のある支出ですが、目的がわからないまま払い続けているなら、一度整理する価値があります。
生命保険の断捨離は、保険をすべてやめることではありません。今の自分や家族に必要な保障を確認し、役割を終えた保障を見直すことです。
断捨離の目的は保険料を下げることだけではない
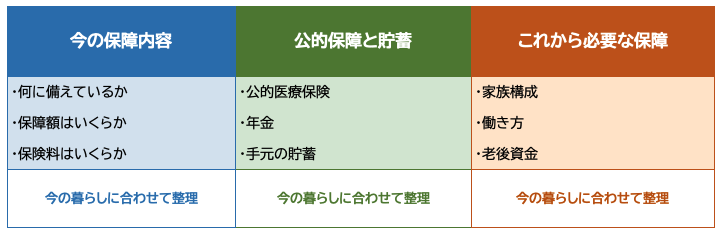
生命保険を見直すときは、最初に「保険料をいくら下げるか」だけで考えないことが大切です。保険料を下げても、必要な保障までなくなると、病気や死亡などの大きなリスクに備えにくくなります。
まずは、死亡保障、医療保障、がん保険、介護への備え、貯蓄性のある保険などを分けて確認しましょう。そのうえで、今も必要な保障と、以前ほど必要ではなくなった保障を整理していきます。
子どもが独立したあとであれば、大きな死亡保障は以前ほど必要ない場合があります。一方で、自営業やフリーランスとして働く人は、会社員よりも病気やけがで働けない期間への備えを手厚く考えたい場合もあります。
生命保険の断捨離の目的は、安心を減らすことではありません。今の暮らしに合う保障を残しながら、毎月の保険料を見直すことです。
生命保険の断捨離の前に公的保障と貯蓄を確認する
民間保険は公的保険を補うものとして考える
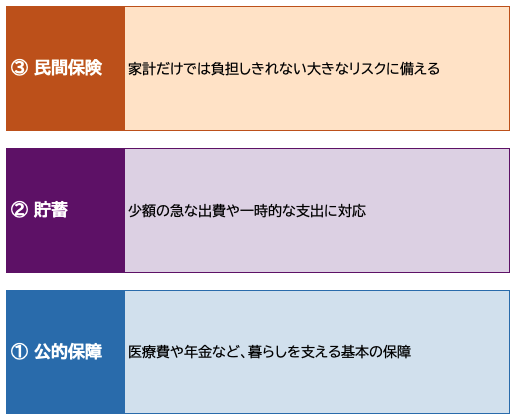
生命保険を減らす前に確認したいのが、公的保障です。金融庁の「公的保険ポータル」では、公的医療保険、年金、雇用保険、労災保険などの制度を整理、解説しています。民間保険は、公的保険だけでは足りない部分を補うものとして考えると、必要な保障を判断しやすくなるでしょう。
公的医療保険により、病気やけがで医療費がかかったときの自己負担は一定程度抑えられます。医療費が高額になった場合には、高額療養費制度の対象になることもあります。
家族の生活を支える人が亡くなった場合は、条件を満たすと遺族年金を受け取れる場合があります。会社員や公務員であれば、病気やけがで仕事を休むときに傷病手当金の対象になるケースもあります。
このように原則として強制加入である公的保険でも、ある程度の保障があります。しかし、公的保険だけですべての支出をまかなえるとは限りません。差額ベッド代、通院の交通費、入院中の日用品代、家事代行費、収入が減った期間の生活費などは、家計から出す必要がある場合もあります。
貯蓄で対応できる支出と保険で備える支出を分ける
生命保険の断捨離では、公的保障だけでなく、貯蓄もあわせて確認するといいでしょう。少額の支出まで保険で備えようとすると、保険料が重くなりやすいためです。
たとえば、数万円から十数万円程度の急な出費であれば、貯蓄で対応できる人もいます。一方で、家族の生活費が長く不足する場合や、住宅費・教育費などへの影響が大きい場合は、保険で備える意味が出てきます。
保険は、家計では負担しきれない大きなリスクに備えるための手段です。貯蓄で対応できる支出と、保険で備えたい支出を分けると、必要な保障を判断しやすくなります。
少しでも貯蓄がある人は、すべてを保険で備える必要がない場合もあります。ただし、貯蓄が少ない時期や家族の生活を支える立場にある場合は、保障を急に減らしすぎないほうが安心です。
生命保険の断捨離は必要保障額を見て判断する
必要保障額は「支出見込額-収入見込額」で考える
生命保険を整理するときは、「今入っている保険が多いか少ないか」だけで判断しないようにします。大切なのは、万一のときに不足する金額を考えることです。
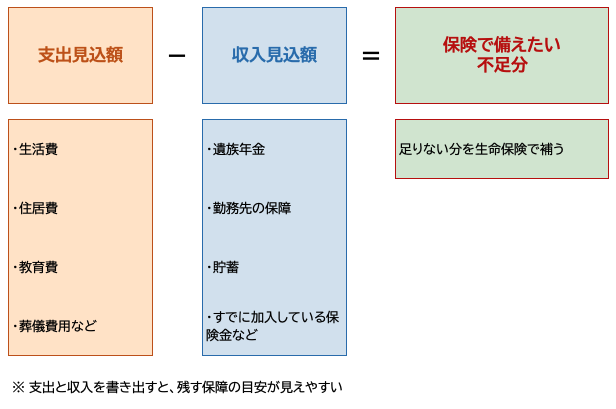
生命保険文化センターでは、万一の際に必要な保障額について、支出見込額から収入見込額を差し引いた金額を目安にする考え方を示しています。支出見込額には、遺族の生活費、住居費、教育費、葬儀費用などが含まれます。収入見込額には、遺族年金、勤務先からの死亡退職金、貯蓄、すでに加入している保険金などが入ります。これから必要になるお金から、入ってくる見込みのお金を差し引き、足りない分を保険で備えるという考え方です。
計算式だけを見ると難しく感じるかもしれません。しかし、支出と収入を分けて書き出すだけでも、残したい保障の目安が見えやすくなります。
子どもの独立後は死亡保障を減らせる場合がある
40代〜60代の生命保険の断捨離で見直しやすいのが、死亡保障です。子どもが小さい時期は、万一のときに教育費や生活費を残す必要があります。そのため、死亡保障を手厚くしていた人もいるでしょう。
子どもが独立したあとや、教育費のめどが立ったあとであれば、以前と同じ大きさの死亡保障が必要とは限りません。住宅ローンの残高が減っている場合や、配偶者に収入がある場合も、必要保障額が変わる可能性があります。
ただし、家族構成や収入、貯蓄額、住宅ローンの有無によって判断は変わります。親を扶養している、配偶者の収入が少ない、持病があり新しい保険に入りにくいなどの事情がある場合は、簡単に保障を減らさないほうがよいケースもあります。
医療保険やがん保険も同じです。公的医療保険と貯蓄で対応できる範囲を確認し、それでも不安が残る部分を保険で備えると考えると、整理しやすくなります。
生命保険の断捨離の進め方は契約の棚卸しから始める
保険証券を集めて加入内容を一覧にする
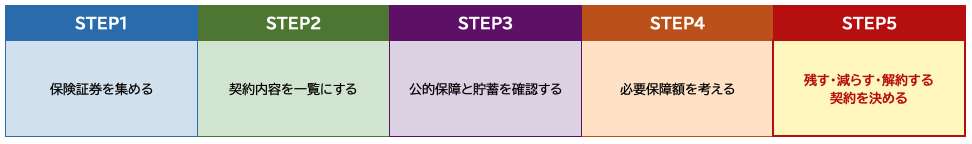
生命保険の断捨離の最初の作業は、保険証券を集めることです。保険証券が手元にない場合は、保険会社から届く契約内容のお知らせや、保険会社の契約者向けページで確認できる場合があります。
確認したい項目は、保険会社名、保険の種類、契約者、被保険者、受取人、保険金額、保険期間、毎月の保険料、特約、解約返戻金の有無などです。複数の保険に入っている場合は、同じような保障が重なっていないかも見ます。
保障内容を一覧にすると、「何のために入った保険か」が見えやすくなります。目的がわからない特約や、すでに必要性が下がった保障が見つかるかもしれません。
書類が見つからない場合は、契約している可能性のある保険会社や担当者に確認します。家族が契約内容を把握していない場合もあるため、一覧を作ることは、万一のときの備えにもつながります。
解約だけでなく減額や特約解約も選択肢にする
生命保険の断捨離という言葉から、すぐに解約を思い浮かべる人もいるかもしれません。しかし、見直し方法は解約だけではありません。
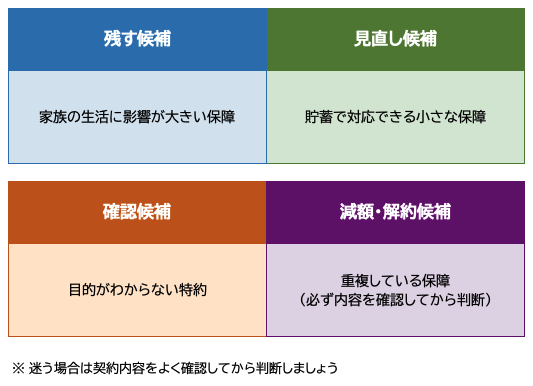
保障が大きすぎる場合は、保険金額を減額できないか確認します。入院給付や通院給付などの特約が重複している場合は、特約だけを外せるか保険会社に聞いてみる方法もあります。
貯蓄性のある保険では、払済保険への変更が選択肢になることもあります。払済保険とは、以後の保険料の払い込みをやめ、解約返戻金をもとに保障を残す方法です。ただし、保障額は下がるため、内容を確認してから判断する必要があります。
契約転換を提案される場合もあります。転換は、現在の契約をもとに新しい契約へ切り替える仕組みですが、保険料や保障内容、予定利率が変わることがあります。古い契約の条件がよい場合もあるため、急いで決めず、比較してから判断することが大切です。
生命保険の断捨離で後悔しないための注意点
解約前に新しい保障へ入れるか確認する
生命保険を解約すると、その契約の保障はなくなります。あとから同じような保障に入り直そうとしても、年齢が上がっている分、保険料が高くなる場合があります。
健康状態によっては、新しい保険に加入できないこともあります。加入できたとしても、特定の病気が保障の対象外になるなど、条件が付くかもしれません。
そのため、今の保険を解約する前には、必要な保障が残るかを確認しましょう。新しい保険に入り直す予定がある場合は、次の保障が始まってから古い契約を整理するほうが、保障の空白期間を避けやすくなります。
「保険料が高いからすぐ解約する」のではなく、「残す保障を決めてから整理する」という順番にすると、見直し後の不安を減らせます。
貯蓄型保険や古い契約は条件を確認してから判断する
終身保険や養老保険、個人年金保険など、貯蓄性のある保険は、単純に保険料だけで判断しないほうがよい場合があります。解約返戻金、払込期間、満期金、税金の扱いなどを確認してから考えることが大切です。
特に、昔に加入した保険は、現在販売されている保険より予定利率が高い場合があります。予定利率とは、保険会社が契約者に約束する運用利回りの目安です。条件のよい契約を解約すると、同じ内容で入り直すことが難しい場合もあります。
もちろん、古い契約を残せばよいとは限りません。今の家計に合わない保険料を払い続けることで、生活費や老後資金の準備が苦しくなることもあります。
迷うときは、保険会社に契約内容を確認します。必要に応じて、ファイナンシャル・プランナーなど、保険会社以外の専門家に相談する方法もあります。複数の選択肢を比べることで、納得して見直しやすくなるでしょう。
生命保険の断捨離はこれからの暮らしに必要な保障を残すこと
生命保険の断捨離は、保険料を減らすためだけの見直しではありません。これからの働き方や収入、家族構成、老後資金づくりに合わせて、今の暮らしに必要な保障を考え直すことが大切です。
まずは、保険証券や契約内容のお知らせを集め、どの保険に、どのような目的で入っているのかを確認します。そのうえで、公的保障、貯蓄、必要保障額を確認し、残す契約と見直す契約を分けていきます。
解約だけで判断せず、保険金額の減額や特約の解約、払済保険への変更なども選択肢に入れると、必要な保障を残しながら、毎月の保険料を見直しやすくなります。 子育てがひと段落し、自分の時間や働き方を見直す時期は、お金の使い方を考え直すよい機会でもあります。生命保険を今の暮らしに合わせて見直せれば、将来に向けたお金の使い方も考えやすくなるでしょう。
 関連記事