

健康診断の結果を見て、「もし大きな病気になったら、医療費はどれくらいかかるのだろう」と不安になったことはありませんか。近年は医療の進歩により、一層高度な新しい治療を受けられるようになりました。一方で、高額な薬剤を長期間使用するケースも増え、医療費は以前と比べて大きく変化しています。
そんな中、医療保険制度改正法が成立し、2026年8月から高額療養費制度の内容が変わります。
この記事でわかること
- 50代の3~4割が貯金ゼロで老後不安が大きい
- がんの治療費は10~15年前と比べて10~15倍に増加
- 改正の大きな変更点は「自己負担限度額の増額・所得区分の細分化」と「年間上限の新設」
- 年間上限の新設は、毎月高額な医療費がかかっていた人にとって大きなメリット
- 「差額ベッド代」「文書料」など、制度の対象外となる費用もある
目次
- 医療の進歩で治療費は大幅にアップ
- がんの治療費は10~15年前と比べて10~15倍にまで増加
- 高額療養費制度とは?医療費の自己負担を抑える仕組み
- 2026年高額療養費改正で変わること
- 変更点1 自己負担限度額の増額と所得区分の細分化
- 変更点2 「年間上限」の新設
- いったん自己負担額を支払う必要も
- 年収650万円世帯の自己負担額はいくらかかる?
- ケース1 急なケガや病気で高額に(短期)
- ケース2 毎月の医療費が上限を超える治療が1年間続く場合(長期)
- ケース3 月の上限に届かない外来治療がじわじわ続く場合(じわじわ長期)
- 差額ベッド代や文書料にも注意!医療費の見通しをもって備えよう
医療の進歩で治療費は大幅にアップ
近年、医療技術は目覚ましい進歩を遂げています。治療の選択肢が広がり、より高度な新しい治療を受けられるようになりました。一方で、新しく開発された薬剤や治療法の費用が非常に高額になっているという厳しい現実もあります。
がんの治療費は10~15年前と比べて10~15倍にまで増加
たとえば、日本人が生涯の中でかかる確率が「2人に1人」と言われるがんは、誰にとっても決して他人事ではない身近な病気です。このがん治療において、1ヶ月あたりの薬剤費だけで私たちの想像を超えるような金額になることが珍しくありません。
JCOG(日本臨床腫瘍研究グループ)医療経済小委員会による調査研究(2024年10月)によると、医療の高度化により、がんの治療費は10~15年前と比べて10~15倍にまで増加していることがわかりました。17種類の腫瘍のうち、患者の59%の治療費は月額50万円以上、患者の17%は月額100万円以上の非常に高額な治療を受けていると報告されています。
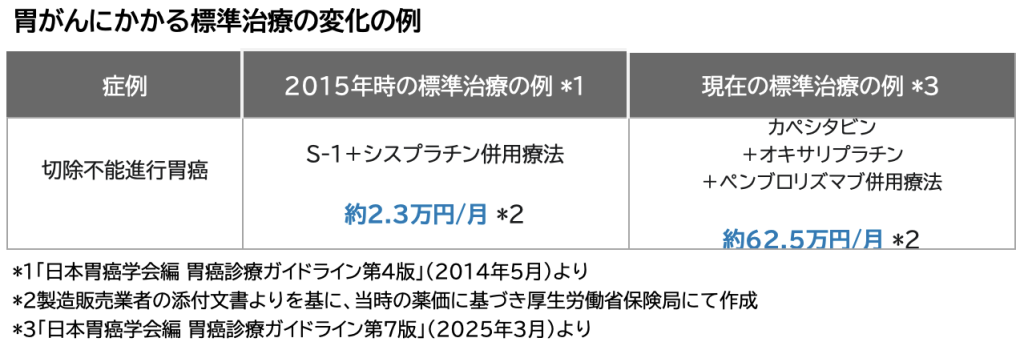
具体的にどれくらい費用が変わったのか、胃がんにかかった場合の標準治療の変化を例に挙げてみましょう。2015年頃に行われていた標準治療(S-1+シスプラチン併用療法)では、治療費は月額で約2.3万円でした。しかし、現在の標準治療の例(カペシタビン+オキサリプラチン+ペンブロリズマブ併用療法)では、治療費が月額約62.5万円にも上ります。わずか10年ほどの間に、同じ病気の標準治療でありながら、かかる費用が爆発的に膨れ上がっていることがわかります。
もちろん、私たち患者が月額62.5万円という大金をそのまま毎月病院の窓口で支払うわけではありません。日本の公的医療保険では、多くの人の医療費の自己負担は3割です。しかし、3割負担であっても、高額な治療では家計への影響は小さくありません。そんなとき、大きなセーフティネットとなるのが高額療養費制度です。
高額療養費制度とは?医療費の自己負担を抑える仕組み
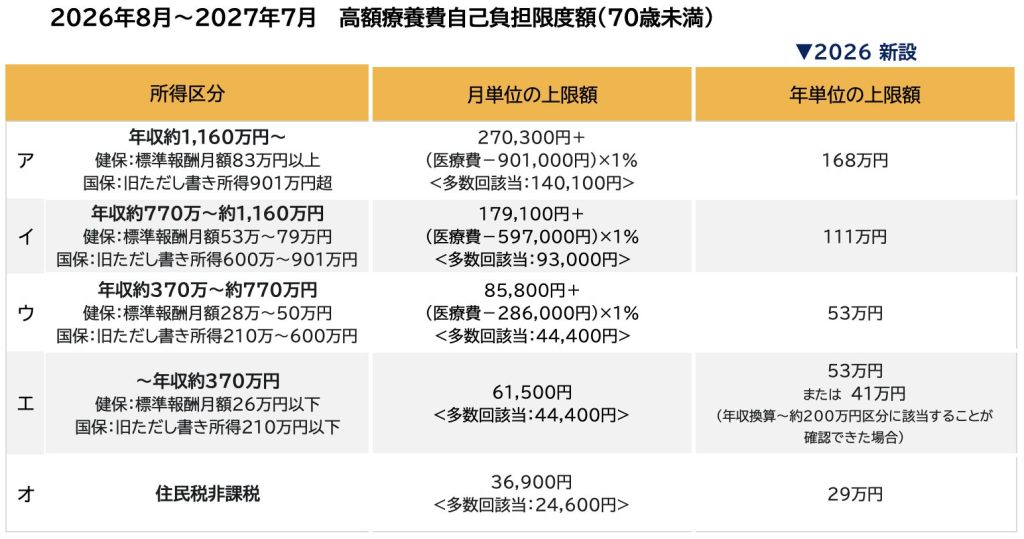
高額療養費制度とは、1ヶ月(月の初日から末日まで)の医療費の自己負担額が上限額を超えた場合に、その超えた額が支給される制度です。上限額は年齢(70歳未満かそれ以上か)と所得に応じて定められています。2026年8月からの70歳未満の区分は以下の表のとおりです。
所得区分は、加入している保険によって以下のように判定基準が異なります。
社会保険(会社員など)の世帯:収入に応じて決められる「標準報酬月額」(給与明細等に記載)
国民健康保険(自営業など)の世帯:前年の所得をベースにした「旧ただし書き所得」*1
*1 総所得金額等(給与・事業・譲渡所得などの合計)から基礎控除額を差し引いた金額のこと
大体の年収に換算した額で区分が分かれていますので、参考にしてください。たとえば、年収約650万円の会社員世帯の場合、所得区分はウ「標準報酬月額28万円~50万円」に該当するケースが一般的です。
そして自己負担限度額は、次の計算式で求められます。
【月単位の自己負担限度額】
85,800円+(総医療費-286,000円)×1%
(2026年8月~2027年7月、70歳未満・年収約650万円世帯の例)
たとえば総医療費が100万円だった場合、自己負担限度額は92,940円となります。本来は3割負担額で30万円かかるところ、高額療養費制度によって負担は大幅に軽減されます。
また、同じ月に複数の医療機関を受診した場合や、世帯内の複数人が受診した場合の自己負担額を合算できます(世帯合算)。合算額が自己負担限度額を超えると、超えた分が払い戻されます。(70歳未満の方は1件あたり自己負担額が21,000円の分のみが合算対象)
なお、この「世帯」は、同じ公的医療保険に加入している家族が対象です。たとえば異なる医療保険にそれぞれ被保険者として加入している夫婦の場合、高額療養費制度上は別の世帯となります。
さらに、過去12ヶ月以内に3回以上高額療養費の支給を受けた場合、4回目以降は「多数回該当」となり、低い自己負担上限額が適用されます。年収約650万円世帯の場合、多数回該当の自己負担上限額は44,400円です。高額な治療が長期間続く人への配慮が設けられているのです。
2026年高額療養費改正で変わること
実はこの高額療養費制度、2026年8月と2027年8月の2段階で内容の見直しが予定されています。大きな変更点は以下の2つです。
変更点1 自己負担限度額の増額と所得区分の細分化
【第1段階:2026年8月〜】
住民税非課税世帯を除くすべての区分で、自己負担限度額が増額されます。年収650万円の世帯が該当する「区分ウ(年収約370〜770万円)」では、引き上げ額は約5,700円です。
【第2段階:2027年8月〜】
所得区分が現行の5区分から13区分に細分化されます。たとえば、年収650万円の世帯は新たな区分(年収約650〜770万円)に移行し、以下の図のように、月額上限が約11万円にまで引き上げられる予定です。2026年8月時点からの増額幅は、約2万5,000円程度です。(2027年8月以降の金額は現時点の案であり、変わる可能性があります)
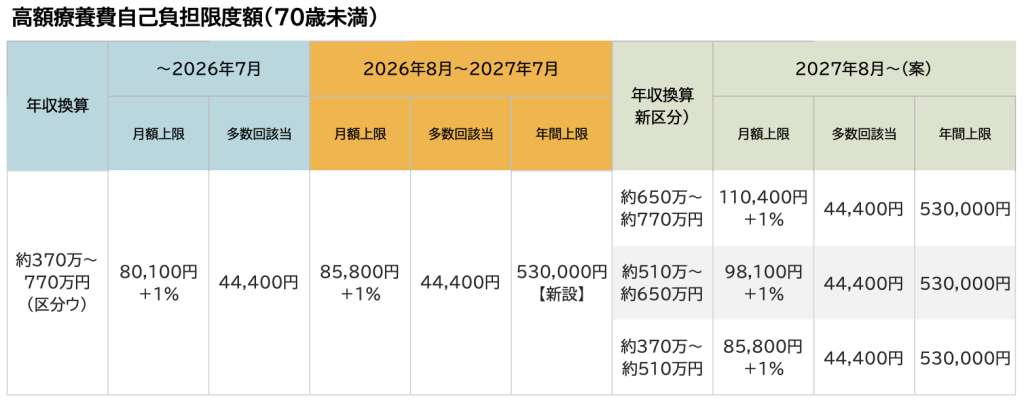
大きな負担アップとなりますが、多数回該当の額は据え置かれる予定です。
変更点2 「年間上限」の新設
家計にとってメリットとなる変更もあります。2026年8月から、「年間上限」が新たに設けられます。
毎月の医療費が月額上限には届かない程度でも、積み重なると1年間でかなりの金額になります。しかしこれからは、新設される「年間上限」に達した場合は、それを超えた自己負担分が払い戻されます。
年収650万円世帯(区分ウ)の場合、「年間上限」は53万円(8月〜翌7月の1年間)となる予定です。
いったん自己負担額を支払う必要も
月単位の高額療養費制度は、原則として医療費を支払った後に申請し、後日払い戻しを受ける仕組みです。払い戻しまでには3ヶ月以上かかるため、一時的に医療費を用意しておく必要があります。
これを避けるには、マイナ保険証を利用したり、あらかじめ限度額適用認定証を取得して医療機関に提示したりする方法があります。対応している医療機関であれば、窓口での支払いを自己負担限度額までに抑えることができます。
新たに設けられる「年間上限」については、年間の医療費が確定した後に、上限を超えた分が支給される仕組みとなることが想定されます。ただし、申請方法や支給時期などの詳しいルールは、今後公表される予定です。
そのため、治療が長期間続きそうな場合は、最終的な負担額だけでなく、一時的に必要となるお金についても考えておくことが大切です。加入している健康保険(協会けんぽや健康保険組合など)の最新情報も確認しておくと安心でしょう。
年収650万円世帯の自己負担額はいくらかかる?
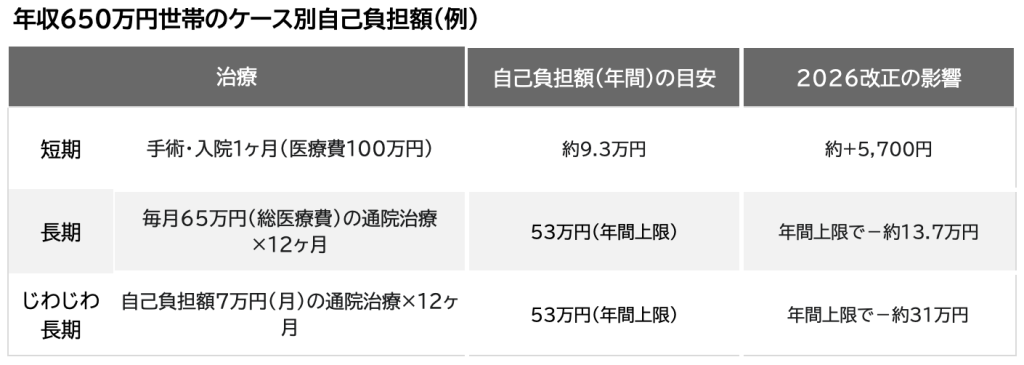
ここからは、年収650万円の世帯(70歳未満)を例に、治療のパターン別に年間の自己負担額を試算します。
【前提条件】
- 2026年8月~2027年7月の治療費
- 年収650万円 → 区分ウ(年収約370〜770万円)に該当
- 月額上限:85,800円+(総医療費-286,000円)×1%
- 年間上限:53万円(8月〜翌7月)
- 多数回該当(4ヶ月目以降):44,400円
- 計算はすべて保険適用の医療費のみ。差額ベッド代・食費などは含まない
ケース1 急なケガや病気で高額に(短期)
骨折や急性虫垂炎などの手術や入院により、一時的に高額の医療費がかかるケースです。
例:1ヶ月の医療費総額が100万円
3割負担:30万円
→月額上限を超えるため高額療養費が適用
85,800円+(1,000,000円-286,000円)×1%=92,940円
ひと月以内に治療が終了する場合、医療費の自己負担額は10万円以下で済むことがわかります。ただし、治療が2月にまたがった場合、高額療養費の計算が月ごとに行われるため、自己負担額も上限額の2月分必要になる可能性があります。
ケース2 毎月の医療費が上限を超える治療が1年間続く場合(長期)
高額薬剤を使った治療を繰り返すケースです。
例:月65万円(薬剤費と治療費)が毎月かかる治療
3割負担:19.5万円
→月額上限を超えるため高額療養費が適用
1〜3ヶ月目(通常の月額上限):
85,800円+(650,000円-286,000円)×1%=89,440円/月
4ヶ月目以降(多数回該当):44,400円/月
12ヶ月間の合計:
89,440円×3ヶ月+44,400円×9ヶ月=268,320円+399,600円=667,920円
→年間上限(53万円)が適用=実質の年間自己負担額は53万円
高額な薬剤を使い続ける長期治療では、年間上限が強力なセーフティネットとして機能します。改正前は多数回該当だけが頼りでしたが、改正後は年間でも上限が設けられたことでより負担が抑えられることになりました。
ケース3 月の上限に届かない外来治療がじわじわ続く場合(じわじわ長期)
毎月の医療費が5〜7万円程度と、月額上限(85,800円程度)には届かないものの、1年以上続くケースです。
現在の医療では、高額な薬剤による治療を、通院を続けながら受けることがあります。1ヶ月の医療費が高額療養費の月額上限には届かない程度でも、積み重なると大きな負担です。
例:月約23.3万円(薬剤費と治療費)が毎月かかる治療
3割負担:約7万円
→月額上限を超えないため高額療養費は適用なし
月7万円×12ヶ月=84万円
→年間上限(53万円)が適用=実質の年間自己負担額は53万円
月ごとの上限に届いていないため、改正前は高額療養費制度の対象外となり、年間84万円がそのまま自己負担でした。改正後は年間上限53万円が適用されます。
このケース3こそが、今回の改正で最も恩恵を受けるパターンです。月の上限には届かないことで高額療養費制度の対象にはならないものの、毎月の負担が積み重なっていた方にとって、年間上限の新設は大きなメリットです。
差額ベッド代や文書料にも注意!医療費の見通しをもって備えよう
年間でどれくらいの医療費がかかるか知っておくことはとても大切です。ただ、さきほどのシミュレーションはあくまで「保険適用の医療費」だけの試算です。実際にはそれ以外にもかかる費用があり、退院時の請求書を見て驚く方も少なくありません。
高額療養費制度でカバーされない費用には、以下のようなものがあります。
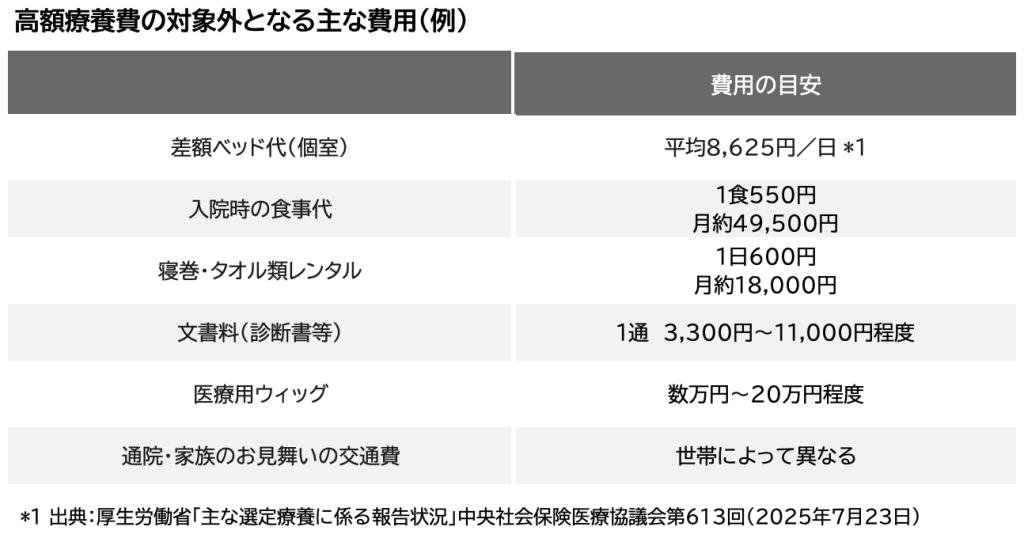
個室を希望した場合、差額ベッド代だけで驚くような金額がかかることがあります。個室を希望しなくても、食事代・交通費などを合わせると、高額療養費の自己負担とは別に月10万円規模の出費になるケースも珍しくありません。
さらに、治療のために仕事を休んだり、働く時間を減らしたりした場合には、収入が減少する可能性もあります。医療費だけでなく、生活費への影響も含めて考えることが大切です。
医療費や収入減少への備えには、貯蓄の他、民間の医療保険や収入保障保険を活用する方法もあります。健康保険から出る傷病手当金や、障害年金制度も知っておくと安心です。必要な備えは、家庭の状況や価値観によって異なります。我が家ではどの程度の備えが必要か、一度整理しておくといいでしょう。
2027年8月以降の高額療養費制度については、引き続き検討が行われています。高額療養費制度は、誰もが必要な治療を受けるための重要なセーフティネットです。この機会にぜひ関心をもち、医療費の見通しとあわせて考えてみてください。
 関連記事