

親が元気なうちは「お金のこと」を話題にしにくいものです。しかし、認知症の発症や急な入院をきっかけに、銀行でお金を引き出すことができなくなるなど、親のお金で困るケースが増えています。
そこで本記事では、親のお金の管理が気になり始めた40〜50代の方に向けて、親と一緒に今からできる準備と、知っておきたい3つの制度をわかりやすく整理します。この記事を参考に、親のお金について考えていきましょう。
この記事でわかること
- 親のお金の管理を放置すると、口座凍結や詐欺被害のリスクがある
- 元気なうち・判断力低下の兆候あり・判断力低下後の3段階で備え方を変えるのがコツ
- 家族信託・任意後見・法定後見の3制度は発動時期と費用、できることで使い分ける
- 親への話の切り出しは「他人事きっかけ+兄弟姉妹巻き込み」で無理なく進められる
目次
- 親のお金の管理が必要になる3つのリスク
- 認知症発症で銀行口座が凍結される
- 高齢の親を狙う特殊詐欺の被害が急増
- 急な入院・介護費用を家族が立て替える
- 親のお金の管理は「3つの段階」で考えると整理しやすい
- 元気なうち:情報共有と書類整理から始める
- 判断力低下の兆候:制度の準備に動き出す
- 判断力低下後:成年後見制度を検討する
- 親のお金の管理に使える主な制度・サービスを比較する
- 家族信託:柔軟性が高く生前から運用できる
- 任意後見制度:元気なうちに本人の意思で備える
- 法定後見制度:判断力低下後の選択肢
- 親にお金の話を切り出す3つのコツと進め方
- 切り出すきっかけはニュースや他人事から作る
- 最低限聞いておきたい項目を整理してから話す
- 兄弟姉妹を巻き込んで早めに合意形成する
- 日常の小さな会話から、親とお金の話を始めよう
親のお金の管理が必要になる3つのリスク
親が元気なうちは想像しにくいかもしれませんが、お金の管理を放置すると、自分の家計に大きな負担がのしかかります。まずは押さえておきたい3つのリスクを整理しましょう。
認知症発症で銀行口座が凍結される
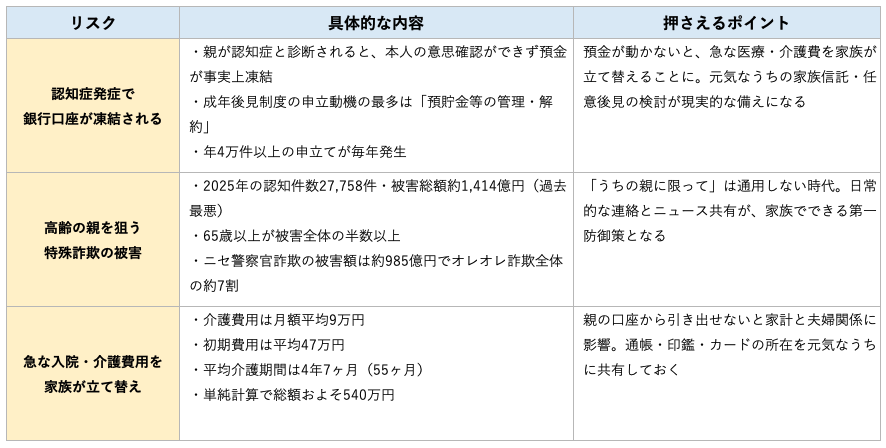
親が認知症と診断されると、家族が代わりに銀行で預金をおろそうとしても、原則として手続きができません。本人の意思確認ができないと判断されると、口座は事実上凍結されるのです。
実際、最高裁判所の発表によれば、2025年の成年後見制度・申立原因の61.3%が認知症で、申立動機の最多は「預貯金等の管理・解約」となっています(出典:最高裁判所事務総局家庭局「成年後見関係事件の概況―令和7年1月〜12月―」2026年3月公表)。
つまり、預金が動かせなくなって初めて、家族が制度の利用を検討するケースが多数派なのです。元気なうちに備えていれば防げた事態が、毎年4万件以上発生しています。
高齢の親を狙う特殊詐欺の被害が急増
高齢者を狙う特殊詐欺の被害は、年々深刻になっています。警察庁の発表では、2025年の特殊詐欺の認知件数は27,758件、被害総額は約1,414億円と過去最悪を更新しました。
そのうち65歳以上の被害は依然として全体の半数以上を占めています。とくに警察官をかたる「ニセ警察官詐欺」が急増し、被害額は約985億円とオレオレ詐欺全体の約7割に上ります(出典:警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(暫定値)」2026年2月公表)。
「うちの親に限ってだまされない」という思い込みは、もう通用しない時代に入っています。
急な入院・介護費用を家族が立て替える
親が急に入院したり、介護が必要になったりすると、まとまったお金が一度に動きます。生命保険文化センターの調査では、介護費用は月額平均9万円、初期費用が平均47万円、平均介護期間は4年7ヶ月(55ヶ月)と報告されています(出典:生命保険文化センター「2024年度 生命保険に関する全国実態調査」)。
単純計算で総額はおよそ540万円です。親の口座からお金をおろせない状況だと、家族が立て替えることになり、家計にも夫婦関係にも影響が及びます。
親のお金の管理は「3つの段階」で考えると整理しやすい
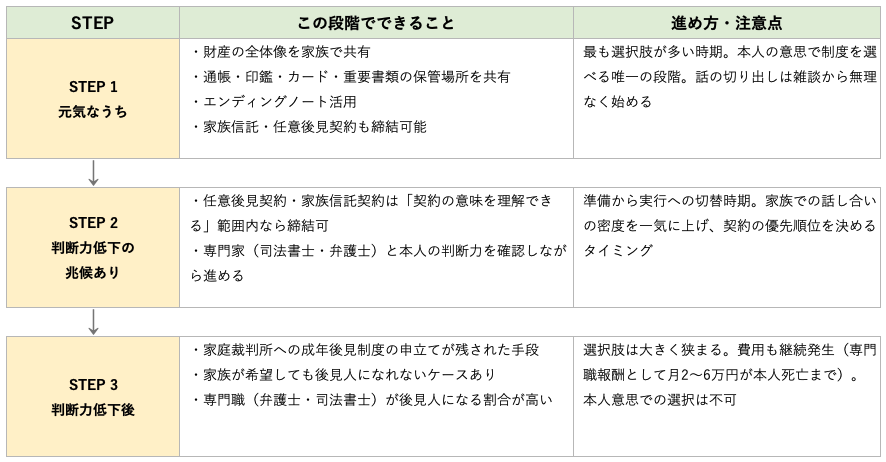
親のお金の管理は、親の状態によって「できること」が変わります。元気なうち・判断力低下の兆候あり・判断力低下後の3段階で対応を整理しておくと、いざという時に迷いません。ここではそれぞれの段階において対応することを確認していきましょう。
元気なうち:情報共有と書類整理から始める
親が元気な時こそ、最も選択肢の多い時期です。まずやるべきは、財産の全体像を家族で共有することです。預貯金がどの銀行にあるか、保険・年金・不動産・有価証券は何があるか、カードの暗証番号はどこに保管しているか、これらをエンディングノートに書いておくだけで、いざという時の家族の負担は減ります。
この段階では、家族信託や任意後見など「本人の意思で選べる制度」も使えます。後述する3つの制度のうち、最も選択肢が広いのはこの段階です。
判断力低下の兆候:制度の準備に動き出す
「同じ話を繰り返すようになった」「お金の管理がずさんになった」「期日のある通知を放置している」など、判断力低下の兆候が見え始めたら、準備から実行へ切り替えるタイミングです。
このタイミングなら、まだ任意後見契約や家族信託契約を結べる可能性があります。ただし、契約には「契約の意味を理解できる判断力」が必要です。専門家(司法書士・弁護士)と一緒に、本人の判断力を確認しながら進めるようにしましょう。
この時期は、家族での話し合いの密度を一気に上げるべきタイミングでもあります。
判断力低下後:成年後見制度を検討する
親の判断力が大きく低下した後では、本人の意思に基づく契約は結べません。残された手段は、家庭裁判所への成年後見制度の申立てです。
成年後見制度の利用者は2025年12月末時点で約26万人、申立件数は2025年で43,159件と前年比約3.2%増で年々増えています(出典:最高裁判所「成年後見関係事件の概況―令和7年1月〜12月―」2026年3月公表)。
ただし、後見人を家庭裁判所が選ぶため、家族が必ず後見人になれるとは限りません。財産の積極運用や贈与も原則できなくなります。だからこそ、判断力低下後ではなく、元気なうちの準備が大切なのです。
親のお金の管理に使える主な制度・サービスを比較する
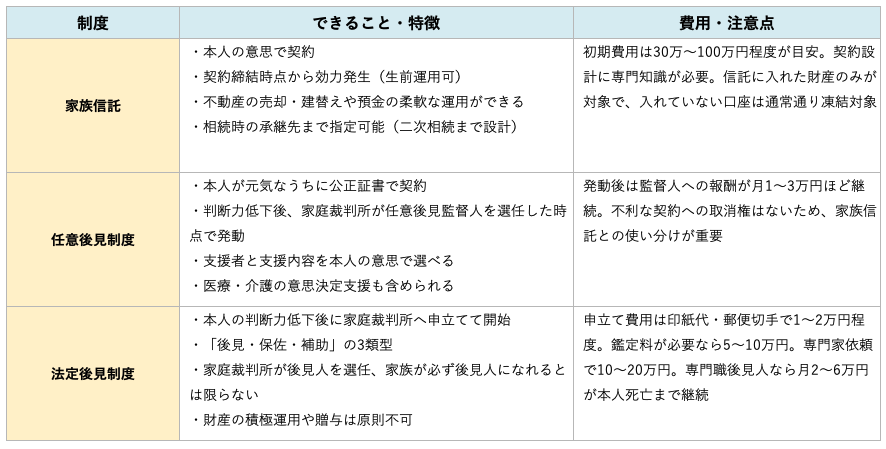
親のお金の管理に活用できる代表的な制度は、家族信託・任意後見制度・法定後見制度の3つです。発動時期と費用、できることがそれぞれ異なります。加えて、より手軽に始められる「銀行の代理人制度」や社会福祉協議会が行う「日常生活自立支援事業」も、補完的な選択肢として知っておくと安心です。図3で全体を比較しながら、特徴を順に確認していきましょう。
家族信託:柔軟性が高く生前から運用できる
家族信託とは、本人(委託者)が信頼する家族(受託者)に、財産の管理・運用・処分の権限を契約で託す仕組みです。契約締結の時点から効力が発生するため、判断力低下を待たずに財産管理を始められます。
メリットは、不動産の売却や建替え、預金の柔軟な運用ができる点です。相続時の承継先まで指定できるため、二次相続まで見据えた設計もできます。
一方、契約設計には専門知識が必要で、初期費用は30万〜100万円程度が目安です。なお、信託契約に入れた財産だけが対象なので、入れていない口座は通常通り凍結対象になる点に注意してください。
任意後見制度:元気なうちに本人の意思で備える
任意後見制度は、本人が元気なうちに「将来判断力が低下したら、誰にどう支援してほしいか」を公正証書で契約しておく仕組みです。
ここで押さえたいのは、契約しただけでは効力が発生しない点です。判断力が低下した後、家庭裁判所が後見人を監督する「任意後見監督人」を選任した時点で初めて、契約が動き出します。
メリットは、本人の意思で支援者と支援内容を選べる点で、医療・介護の意思決定の支援も含められます。発動後は監督人への報酬が月1〜3万円ほど継続します。なお、不利な契約を結んだ際の取消権はないため、家族信託との使い分けが重要になります。
法定後見制度:判断力低下後の選択肢
法定後見制度は、本人の判断力が低下した後に、家族などが家庭裁判所に申立てて開始する公的な制度です。判断力の程度に応じて「後見・保佐・補助」の3類型に分かれます。
家庭裁判所が後見人を選任するため、家族が希望してもなれないケースがあります。実際には、弁護士や司法書士など専門職が後見人になる割合が高いのが現状です。
申立てに必要な費用は、印紙代や郵便切手など合わせて約1〜2万円程度。判断力の判定に医師の鑑定が必要な場合は、別途5〜10万円程度の鑑定料がかかります。司法書士や弁護士に申立てを依頼する場合は、さらに10〜20万円程度の報酬が加算されます。
財産の積極運用や贈与は原則できず、後見が始まった後も専門職後見人の場合は月2〜6万円の報酬が本人死亡まで続きます。具体的な制度選択は、司法書士・弁護士・成年後見センターへ相談するようにしてください。
親にお金の話を切り出す3つのコツと進め方
ここまで読んで、最大の壁は「親にどう話を切り出すか」だと感じている方が多いのではないでしょうか。お金の話は親にとってもデリケートな話題です。ここで紹介する3つのコツを押さえると、自然に話し合いを進められます。ぜひ参考にしてみてください。
切り出すきっかけはニュースや他人事から作る
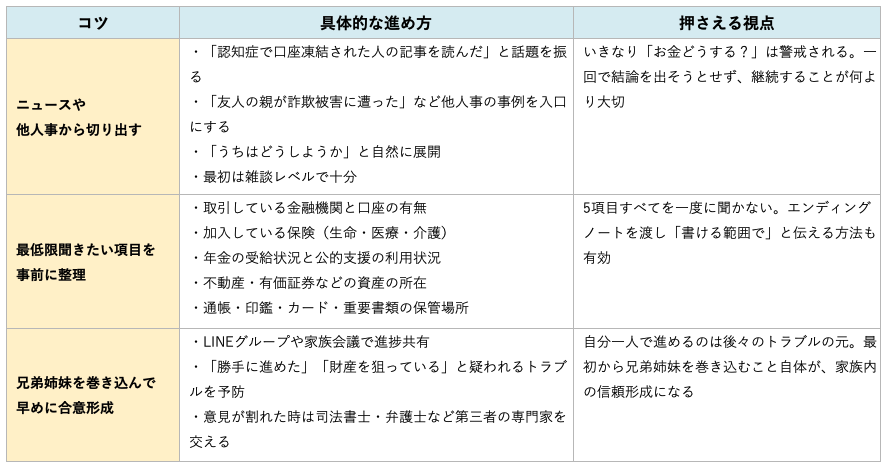
いきなり「お父さんのお金、どうするの?」と切り出すと、警戒されたり、話題自体を避けられたりしがちです。おすすめは、ニュースや知人の事例を入り口にする方法です。
たとえば「最近、認知症で口座が凍結されて困った人の記事を読んだ」「友人の親が詐欺被害に遭って大変だったらしい」という他人事の話から、自然に「うちはどうしようか」とつなげると、親も身構えずに耳を傾けてくれます。
最初は雑談レベルで十分です。一回で結論を出そうとしないことが、続けるコツです。
最低限聞いておきたい項目を整理してから話す
話し合いを実りあるものにするために、聞きたい項目を事前に整理しておきましょう。最低限押さえたいのは、以下の5点です。
- 取引している金融機関と口座の有無
- 加入している保険(生命・医療・介護)
- 年金の受給状況と公的支援の利用状況
- 不動産・有価証券などの資産の所在
- 通帳・印鑑・カード・重要書類の保管場所
すべてを一度に聞き出す必要はありません。エンディングノートを親に渡し、「書ける範囲で書いてもらえると安心」と伝える方法も有効です。
兄弟姉妹を巻き込んで早めに合意形成する
親のお金の話は、自分一人で進めると後々のトラブルにつながりやすいものです。「勝手に進めた」「財産を狙っているのでは」と疑われるケースは少なくありません。
そのため、できるだけ早い段階で兄弟姉妹を巻き込み、家族全員で情報を共有することが大切です。LINEグループや家族会議の形で、少しずつ進捗を共有していきましょう。
意見が割れた時は、司法書士や弁護士など第三者の専門家を交えると話がまとまりやすくなります。
日常の小さな会話から、親とお金の話を始めよう
親のお金の管理は、いつかやらなければと感じつつ、つい後回しにしがちなテーマです。しかし、認知症発症や特殊詐欺、急な介護の発生といったリスクは、親が元気なうちにこそ対策できる余地が大きいものです。
家族信託・任意後見・法定後見の3制度は、それぞれ発動時期もコストも、できることも違います。「今の親の状態で何が選べるか」を理解しておくだけで、いざという時の選択肢が広がります。
一番大切なことは、日常の小さな会話です。「最近こんなニュースを見たんだけど」と話題を切り出すだけで、備えは確実に進んでいきます。一回の会話で答えを出す必要はありません。少しずつ、親と歩調を合わせて進めれば十分です。
具体的な制度活用は、司法書士・弁護士・成年後見センターなど専門家へ相談することが確実です。家族の安心を守る一歩を、今日から始めてみましょう。
 関連記事