

40代になると、老後資金を現実的に考え始める方が増えてきます。そんなときに思い出されるのが、かつて話題になった「老後資金2,000万円問題」。しかし、物価上昇(インフレ)が続く現在、その数字をそのまま当てはめるのは難しくなっています。
大切なのは平均ではなく、自分の年金見込み額や生活費をもとに必要額を考えること。40代の今から無理のない形で老後資金の準備を始めていきましょう。
この記事でわかること
- 老後資金2,000万円問題は「家計調査」をもとにした試算であり、すべての人に当てはまる数字ではない
- 物価上昇により、将来の生活費や必要な老後資金は増える可能性がある
- 年金見込み額と生活費を照らし合わせ、自分に必要な老後資金を考えることが重要
- 支出見直し・資産運用・働き方で「じぶん年金」をつくり老後資金不足に備える
目次
- 「老後資金2,000万円問題」とは家計調査をもとにした試算
- 老後資金を考えるには現在の生活費の把握が重要
- 生活費と年金収入のバランスで考える老後資金
- 老後の生活費をイメージする
- 将来の年金額をチェック
- 老後資金不足への対策は「支出見直し」「資産運用」「長く働く」で備える
- 1.支出を見直す
- 2.資産運用をとりいれる
- 3.長く働くという選択肢
- 老後資金は「じぶん年金」で不足に備える
「老後資金2,000万円問題」とは家計調査をもとにした試算
試算にあたって参考にされたのが、総務省の「家計調査」です。高齢夫婦世帯の年金収入と生活費を比較すると、毎月一定額の不足が生じるケースがあります。その状態が30年ほど続くと、結果として2,000万円規模の資金が必要になる可能性がある、という考え方でした。
ただし、この試算は当時(2019年)の物価水準をもとにしており、物価が大きく変わらないことを前提としたものです。また、住居費については、持ち家で住宅ローンを完済している世帯が想定されています。このように、老後資金2,000万円という数字は、特定の条件をもとにした目安に過ぎません。すべての人にそのまま当てはまるものではないことを、まずは正しく理解しておくことが大切です。
特に現在の視点で見直すと、当時とは「物価」の状況が大きく異なります。たとえば、家計に身近な「食パン」の価格を例に挙げてみましょう。総務省の「小売物価統計調査(動向編2025年)」によると、2019年当時と比べ、食パンの価格は2〜3割ほど上昇しています。身近な食品の値上がりは、老後の生活費全体にも影響します。
仮に生活費が全体的に2割ほど上昇した場合、かつて「2,000万円」とされていた不足額も、それ以上の金額になる可能性があります。老後までまだ時間のある40代は、当時の数字をそのまま受け止めるのではなく、物価上昇によるお金の価値の変化もふまえて備えていくことが重要です。
老後資金を考えるには現在の生活費の把握が重要
2,000万円という数字が話題になった当時と比べると、現在は物価上昇が続いており、老後資金の考え方も見直す必要があります。食品や光熱費、日用品など、日常生活に欠かせない支出が上がることで、老後の生活費そのものも以前より高くなる可能性があります。
公的年金は、物価や賃金の動きを参考に見直される仕組みがありますが、必ずしも物価上昇に完全に追いつくとは限りません。物価上昇が老後資金にどのように影響するのか、その流れを整理すると次の図のようになります。
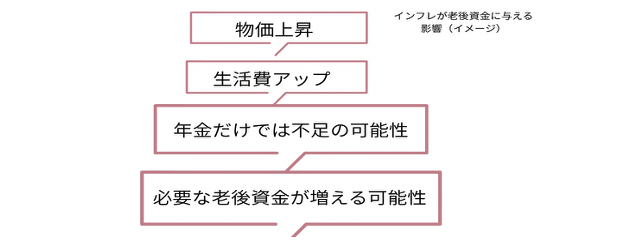
年金収入だけを前提に老後の生活を考えるのではなく、自分に必要な生活費を基準に老後資金を考えることが重要です。特に40代は、老後までの期間が長く、物価変動の影響を受けやすい世代といえます。将来の物価の変化もふまえ、「いくら必要か」という固定の数字だけでなく、「どのような暮らしをしたいか」「そのためにどれくらいの生活費がかかりそうか」をイメージしてみましょう。
こうした視点で整理すると、まず現在の生活費を確認することが大切だとわかります。老後資金は人によって大きく異なるものです。かつての「2,000万円」という数字にとらわれず、自分にとって現実的な必要額を把握することが、安心への第一歩となります。
生活費と年金収入のバランスで考える老後資金
老後の生活費をイメージする
老後の生活費をイメージする際には、総務省の「家計調査」を参考にするのも一つの方法です。総務省「家計調査」2024年の結果によると、65歳以上の単身世帯の生活費は月平均約16万円、夫婦のみの世帯では約28万円程度とされています。ただし、これはあくまで平均値であり、住居費の有無やライフスタイルによって必要な金額は大きく変わります。
今の生活費をベースに考えるのが現実的ですが、老後は教育費や通勤費がなくなる一方で、医療費や趣味、住宅の修繕費などが増える可能性もあります。そして、物価上昇の影響も無視できません。「月々これくらいは必要」という自分なりの基準を持つことで、準備すべき老後資金がより具体的に見えてきます。まずは目安として、現在の生活費の7〜8割程度を想定し、さらに物価上昇による生活費の上昇も考慮して、少し余裕を持って見積もっておくと安心です。
では、具体的なケースで考えてみましょう。ここでは現在40歳のAさん(単身)が、生活費を月15万円程度と想定した場合を例に整理します。
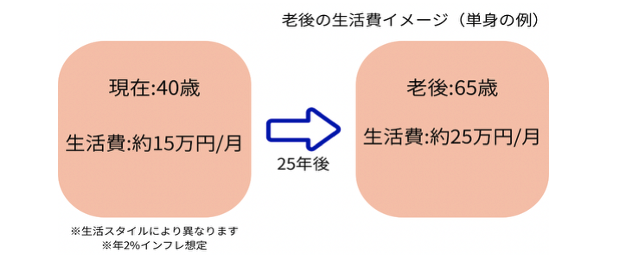
仮に年2%程度の物価上昇が続いた場合、現在15万円と考えている生活費は、65歳頃には20万円を大きく超える可能性があります。もちろん実際の生活費は、住居やライフスタイルなどによって変わりますが、あくまで一例として参考にしつつ、自分の場合に置き換えて考えてみることがポイントです。
将来の年金額をチェック
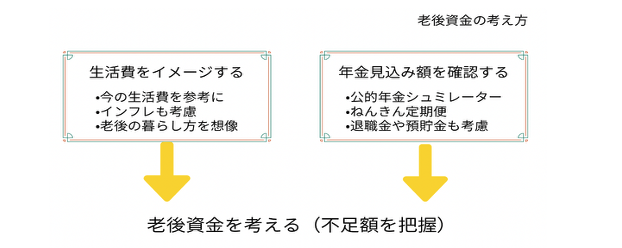
次に、老後の収入の柱となる公的年金の受給額を確認しておきましょう。ここで便利なのが、2022年から運用が始まった「公的年金シミュレーター」です。以前の「ねんきんネット」のようにIDやパスワードを登録する必要がなく、「ねんきん定期便」に記載された二次元コードをスマホで読み取るだけで、将来の受給見込み額を手軽に確認できます。
公的年金シミュレーターでは、現在の働き方をもとにした試算だけでなく、今後の働き方の変化を想定した試算もできます。例えば、正社員からパート勤務へ変更した場合や、働く期間を延ばした場合など、さまざまな条件でシミュレーションが可能です。
先ほどのAさんの場合、老後の生活費が25万円、年金見込み額が15万円であれば、毎月約10万円の不足が想定されます。ただしこれはあくまで一例です。住居や生活スタイルによって必要額は変わりますので、自分の生活費と年金見込み額を照らし合わせて考えてみることが大切です。
このように、老後資金を考える際は、生活費と年金見込み額を確認し、不足の可能性を把握しておきましょう。そこから自分に合った老後資金の準備を具体的に考えておくと安心です。
老後資金不足への対策は「支出見直し」「資産運用」「長く働く」で備える
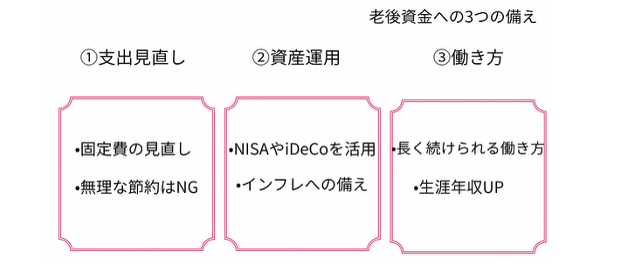
ここまで見てきたように、老後資金は「生活費」と「年金収入」のバランスで考えることが大切です。試算の結果、不足が見込まれる場合でも、早めに方向性を整理しておくことで、準備のハードルを大きく下げられるでしょう。老後資金の対策は特別なことをするというより、以下の3つの視点から少しずつ整えていくことがポイントです。
1.支出を見直す
まず取り組みやすいのが、日々の支出の見直しです。通信費や保険料、サブスクリプションサービスなどの固定費は、一度見直すことで長期的な効果が期待できます。特に40代〜50代は教育費や住宅費など支出が増えやすい時期でもあるため、無理な節約をするよりも、現在の家計を整える延長として考えると無理なく続けやすくなります。小さな見直しでも、長期的には老後資金の準備につながります。
2.資産運用をとりいれる
物価上昇が続く可能性を考えると、預貯金だけではお金の価値が目減りしてしまうリスクもあります。余裕資金の範囲で、資産運用をとりいれることも老後資金づくりの一つの方法です。NISAやiDeCoなどの制度を活用すれば、税制面のメリットを受けながら長期的な資産形成が期待できます。
特に40代にとっては、老後資金づくりの選択肢としてiDeCo(個人型確定拠出年金)は検討しやすい制度です。掛金が所得控除の対象になるため税負担の軽減につながり、長期で積み立てることで老後資金を計画的に準備できます。「原則60歳まで引き出せない」という仕組みは、一見デメリットに感じるかもしれません。しかし、貯金が苦手な人にとっては、老後の自分に確実に届ける「じぶん年金」として、心強い制度ではないでしょうか。生活費とのバランスを考えながら無理のない範囲で活用するといいでしょう。
3.長く働くという選択肢
人生100年時代といわれる現在、老後資金対策として「長く働く」という考え方も重要です。長く働く一番のメリットは、生涯年収を底上げできることですが、それだけではありません。社会とのつながりを持ち続け、誰かの役に立ったり自分の得意を活かしたりすることは、人生の満足度を大きく高めてくれます。
必ずしもフルタイムにこだわる必要はなく、パート勤務や副業、フリーランスなど多様な働き方を組み合わせることで、無理のない収入の確保を目指せます。大切なのは、40代~50代のうちから「これなら楽しく続けられる」と思える好きなことや趣味、自分らしい働き方を考えておくことです。老後資金は貯蓄だけで準備するものではなく、「自分らしく働き続けること」も、大切な選択肢といえます。
老後資金は「じぶん年金」で不足に備える
あの頃、「老後資金2,000万円問題」という言葉が話題になり、不安を感じた方も多いのではないでしょうか。しかし、物価が上昇している現在、誰かが決めた固定の数字だけを目標にするのではなく、自分の状況に合わせて老後資金を考えることが大切です。まずは将来の年金見込み額を確認し、老後の生活をイメージしながら必要な生活費を計算してみましょう。
物価上昇をふまえると、将来の生活費は今より増える可能性があります。不安に感じるかもしれませんが、気づいた時が準備のスタートです。年齢に関係なく、できることから始めてみましょう。資産運用をとりいれてインフレによる預貯金の目減りに備えることや、無理なく続けられる働き方を考えることは、将来の「じぶん年金」を育てることにもつながります。
40代は、老後までまだ時間があるからこそ準備を始めやすいタイミングでもあります。現状を把握し、少しずつ備えていくことで、自分が思い描く老後の暮らしを実現できるのではないでしょうか。
 関連記事